Google 把校园 Gemini 和 Search 默认关掉,彻底不要 AI 就没有搜索
2026-11-03
K-12 学生账号上的 Gemini 与 Search 将全部改成管理员显式开启;公司称可单独打开 Search,但仍带 AI 摘要与 Guided Learning。
聚焦 AI 公司、实验室、研究机构与基金会等组织的战略、经营与运行、组织架构、内部治理和资源配置,以及这些变化如何影响研究与产品方向。
2026-11-03
K-12 学生账号上的 Gemini 与 Search 将全部改成管理员显式开启;公司称可单独打开 Search,但仍带 AI 摘要与 Guided Learning。
2026-11-03

11 月 2 日修正案补入三季度:营收约 169.6 亿美元、环比约增 47%,经营由盈转亏约 5.67 亿美元;算力相关承诺合计约 8954 亿美元。
2026-10-29
联邦政府分阶段出股权资金,换公司留在加拿大并承诺 2030 年前投至少 17 亿加元建算力;Series E 只完成初始交割,目标规模与估值仍待完整关闭。
2026-10-29
美银、黑石、花旗、摩根士丹利出资采购 Broadcom 加速器与网络设备,经 Northstar Compute 租给 Anthropic;Broadcom 为第一留置权部分提供残值支持,峰值敞口约 430 亿美元。
2026-10-26
承销约 225 亿 A 类股远期出售加约 125 亿强制可转优先存托股;600 亿 ATM 待 C 类股开盘后启动。英伟达、AMD、博通合计意向认购最多 50 亿,均非已到手现金。
2026-10-27
招股书首次公开完整财务:营收 162.86 亿美元、调整后经营转正,净亏损主因估值会计;公众买到的是经济权益,董事会多数与半数以上投票权另有安排。
2026-10-08
CIDP向电网和水务等运营方提供Claude与驻场工程师,OSS Scanner为开源项目提供漏洞扫描。
2026-10-10

Deno runtime 获一年维护、Deploy 六个月后关闭;团队将把 celld 的分布式状态机制并入 workerd,完整兼容和多租户控制面仍待交付。
2026-10-08
博裕资本与IDG领投超5亿美元,支撑拆分后的独立运营;估值、控制权变化与港股上市均未获公司确认。
2026-10-09

TypeSafe 获得 75 亿美元估值,但七项政治学复现实验显示,Jev 的类型化输出更快,批处理成本与校准优势并不普遍。
2026-10-07

Boost.ai 已能完成支付等交易;新交易押注跨系统编排,但交割、产品边界和端到端审计仍待验证。
2026-10-06
SuccessFactors 已有技能中枢,TechWolf 补的是任务、技能与劳动力市场的动态关系;交易待交割,节省 token 仍无公开数据。
2026-10-08
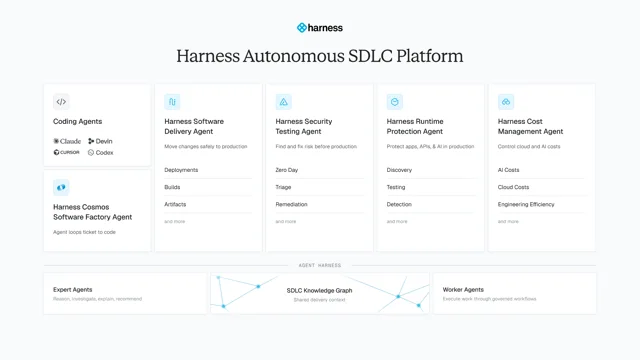
Cosmos、Auggie CLI 与代码上下文引擎转入 Harness;现成的是产品,代码到生产的双向反馈闭环仍待整合。
2026-10-24
开发者分发为它打开企业销售入口;真正要卖的是团队控制面、私有部署与支持,而克隆量、收入和数据边界仍待客户验证。
2026-10-23
已跑着 Gemini 的硬件隔离 microVM 对外宣布;凭证只在出口网关注入。客户预览排在未来几个月,定价未公布。
2026-10-06
372 个结果家族来自未公开模型;首发目录仅为 162 篇手稿列出主结果形式化,同行核查、引用与理解开始追赶机器产量。
2026-10-06
万亿参数旗舰已可调用,却要到 10 月 27 日才交付权重;Mistral 把发布速度、收费入口与自主部署拆成了两步。
2026-09-24
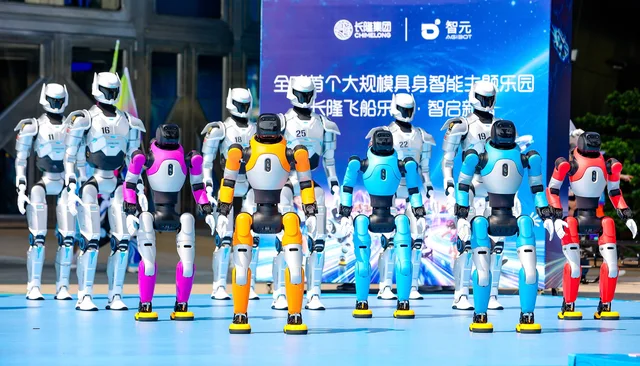
智元把机器人铺进七类游客场景,数量跨过演示门槛;在线率、人工接管和合同回报仍未公开。
2026-09-24

4 亿美元 F 轮让 Island 获得继续扩张的资本;产品已延伸到网络、身份与审计,ARR 仍只有“每年翻倍”的相对口径。
2026-09-24
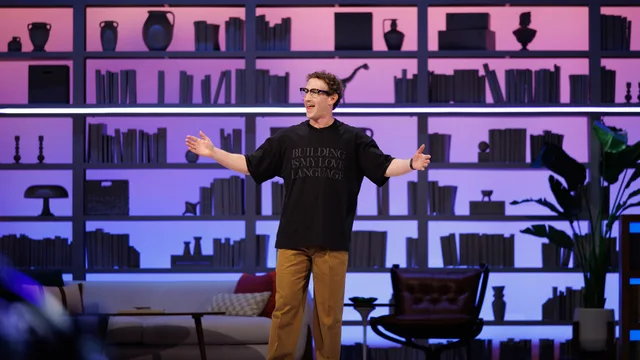
眼镜版仍要等数月,Charm 也尚未定型;Meta 先用 349 美元 Audio 和 449 美元 Gen 3 铺设个人 Agent 的硬件入口。
2026-09-22
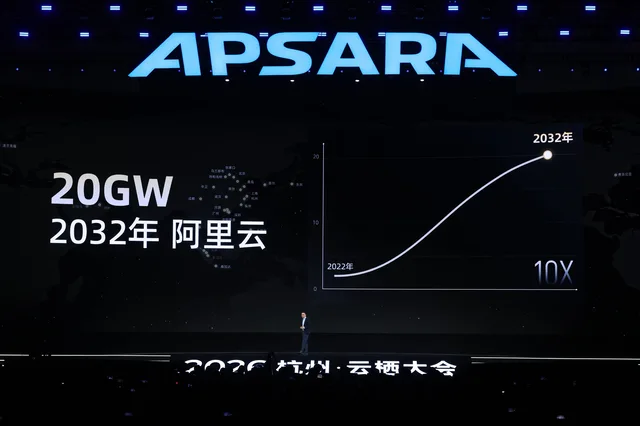
V900 要到 2027 年一季度量产,50 万卡只是架构上限;全栈路线能否成立,要看客户吞吐、供电和交付。
2026-09-23
公司称合同额超过 1.5 亿美元,但其中含两三年期合同,不是年收入。按结果收费能否赚钱,要看任务怎么验收、实施要投多少人。
2026-09-21
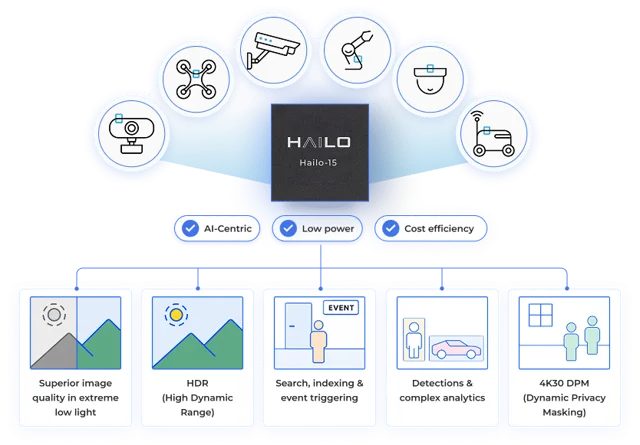
交易在 9 月 21 日完成,Hailo 的三条芯片线补上了 Microchip 的边缘推理缺口;真正的考验是软件、供货与外围器件能否变成客户可量产的系统。
2026-09-20
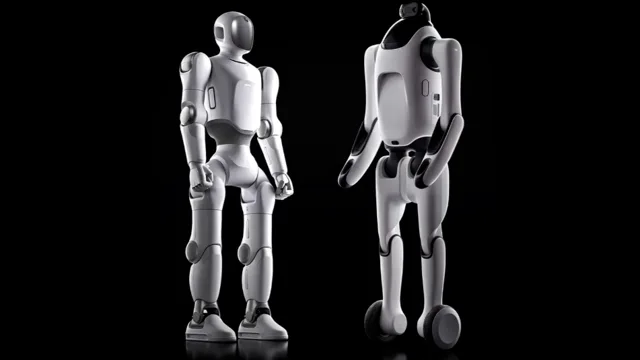
Q1、T1定价并宣布10月起发货;管理层承认短期价值仍在交互,家庭作业智能尚待验证。
2026-09-18
近 20 亿元融资押注从芯片到互联、液冷和软件的全栈交付,石家庄首套超节点成为这条路线的首个系统级落点。
2026-09-18

原名 UP.Labs 的创业工作室改为只给单个企业造公司:企业出钱、持股、当首个客户,产品见效后可以并回内部。
2026-09-17
Haize 整体并入应用 AI 研究组,红队、护栏、评测和监控将直接进入垂直软件的部署链路。
2026-09-18

运行十一年的企业创投换上新品牌,投资范围从半导体扩到 AI 数据中心;它和 1 月宣布、承诺 100 亿美元的 AI Co. 怎么分工,公告没有说明。
2026-09-18
通过核验的团队可用防护更宽松的模型,高风险项目每半年复审;流量改为事后监控并留存 30 天。湾区湿实验室主攻基础生物学。
2026-09-16

14.8亿美元企业价值背后,合作伙伴承担车队成本的模式尚未产生实质收入,最多3.37亿美元融资也受赎回与交割约束。
2026-09-14
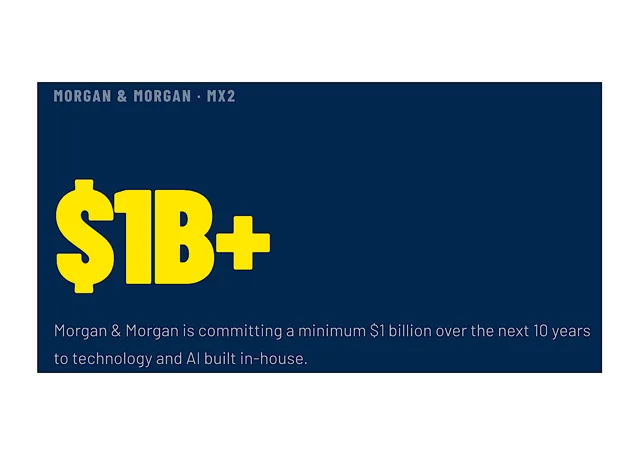
MX2 计划 2027 年向同行开放;近 5000 月活仍是内部采用指标,真正的商业门槛是可验证的输出与责任链。
2026-09-17
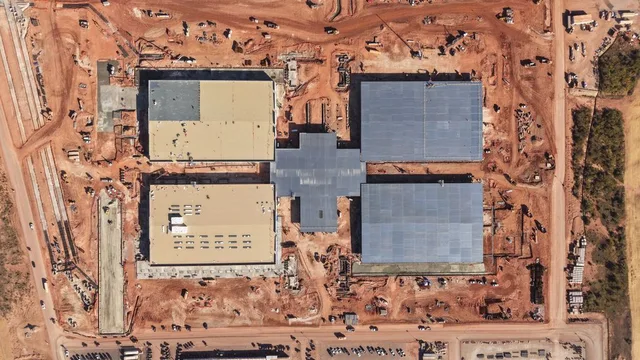
首次交割金额未披露,投后估值 309 亿美元。逾 1400 亿美元合同总值要靠多年建设、供电和客户付费才能变成收入。
2026-09-16

Smart Window在法国开放法语测试,Mistral Small 4进入模型选项;这笔合作的价值取决于用户是否主动选用,而非浏览器独占。
2026-09-16

4 月公布的合并计划进入正式协议阶段。双总部、德国云与新高管职位已有安排,数据控制如何执行仍待交割后说明。
2026-09-11

Fin 产品继续服务原客户,Salesforce 同时保留跨 helpdesk 快速部署与平台内深度定制两条路线。
2026-09-11

5.5亿美元融资没有更新收入;开放权重模型、法律评测与可靠性收购共同指向一套仍待落地的自有智能栈。
2026-09-11
交易仍待交割。Stilla 把分散在工作工具里的团队上下文转成可审批动作,补进 Meta 已铺向三大消息入口的商业 Agent。
2026-09-11
三项法案已在两天内签署,另一项交州长处理;审计资格、儿童产品与基因合成规则先落地,联邦能力门槛仍没有数字。
2026-09-11
机房由伙伴建设运营,英伟达提供 DSX、GPU、网络和软件;真正交付仍取决于项目并网、机房完工和设备上架。
2026-09-08
首批归属仅占 15%,其余与商业安排、约束性订单和实际采购挂钩;芯片规格、采购下限与部署时间均未公开。
2026-09-09

五家银行承销的是最高额度;首期 100MW 仍在建设,后续容量要靠提款、交付与客户需求逐级验证。
2026-09-09
交易把异构MCU、NPU与安全计算接入ADI的传感和信号链;技术整合方向清楚,收入、客户与协同目标仍未披露。
2026-09-09

十项条款覆盖训练、跟踪、人类复核、删除与审计;保护只进入主动纳入条款的美国学区协议,且排除通用办公、搜索和云产品。
2026-09-09
他加入能监督模型发布的安全委员会,也进入掌握 PBC 董事任免权的基金会;实际影响取决于程序和联盟,而非个人否决权。
2026-09-09
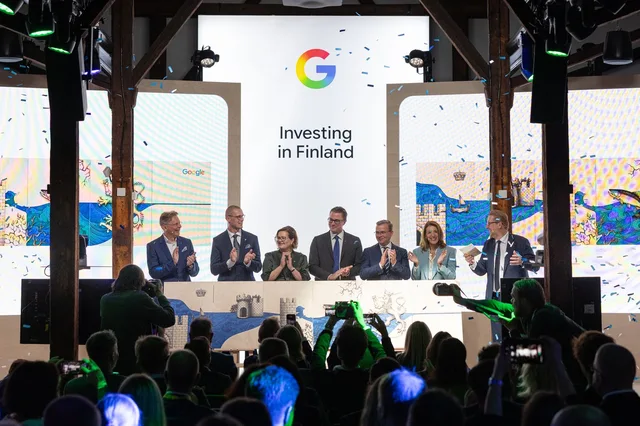
三座新站和Hamina扩建尚未披露IT容量,核电、累计签约629MW风电与94MW电池揭示了AI扩张更稀缺的约束。
2026-09-08
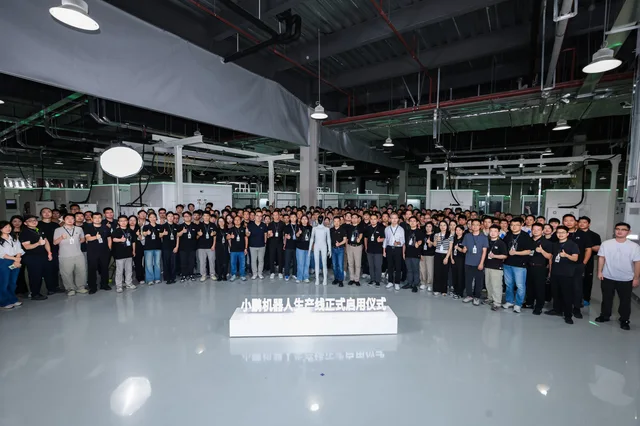
新产线把机器人从试制推进到产线制造;80%自动化只计算核心制程,节拍、良率、产能和外部订单仍未披露。
2026-09-09

新资金同时押注前沿模型、欧洲算力和企业交付;三星合作尚未披露出资额、部署进度或良率改善数据。
2026-09-06

264 英亩园区将按客户需求分期建设,7000 亿卢比投资覆盖建设与运营,首期安排将在后续阶段逐步明确。
2026-09-06

OpenAI 内部每个人类工作日对应 3.1 个 AI 工作日,统计的是运行时间。任务选择、结果验证和安全监督仍主要由人承担。
2026-09-02

第三财季 AI 半导体收入达 167 亿美元,已超过公司总收入的一半。加速器部署拉动网络需求,客户集中、供给和毛利率仍影响后续增长。
2026-08-31

MyAgent 跨办公应用推进任务,平台按任务选择模型以控制成本。哪些操作必须由人批准,思科尚未公开;效率收益也缺少独立验证。
2026-08-31
定制芯片增长拉低整体毛利率,Google 合作的新增影响要到 2029 财年后才显现。全部购股权归属所需的采购额,也不等于订单承诺。
2026-08-31
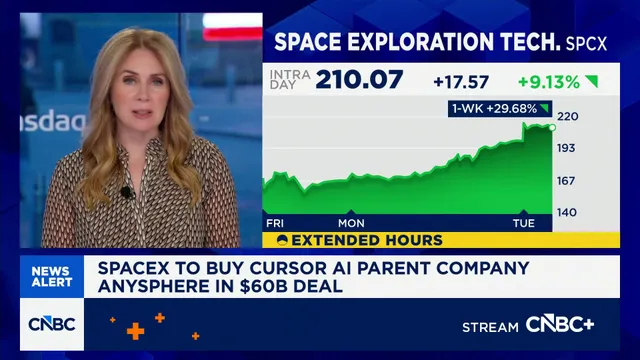
OpenAI 将于 11 月 12 日停止向 Cursor 供应现有模型,也不会提供新一代 Astra;600 亿美元收购触发合同终止权。
2026-08-27
据媒体报道,DeepSeek 第二轮拟募约 500 亿元,并筹备科创板上市。算力支出快速增加,但融资条款和上市时间仍未经公司证实。
2026-08-27

谈判尚处早期,收入计算方式与用量审计仍待商定。K3 许可证要求大型服务商另签商业协议,美国监管也可能影响合作。
2026-08-27

2027 财年二季度营收同比增 106%,下季收入指引也超预期。毛利率预计降一个百分点,内存涨价是否是原因仍待公司说明。
2026-08-27

机器人业务投后估值约 63 亿美元,资金将用于研发、数据和量产设施。IRON 尚未披露外部订单,交付计划与实际成本仍待验证。
2026-08-25
OpenAI 的离职潮集中在商业化和运营岗位,Google 则流失多名核心研究人员。两家公司面临的补位难度不同,离职原因也需分别看待。
2026-08-24

拟议融资估值超过300亿美元,双方尚未确认。英伟达此前考虑技术授权,如今据报转向股权投资,能否附带算力采购安排仍不清楚。
2026-08-25
Anthropic 披露 Claude 撰写逾 80% 生产代码,但整体研发速度尚未翻倍。内部数据未经独立审计,也不足以证明 AI 已能自主研发下一代模型。
2026-08-25
Anthropic 报告披露,供应商交互近一年未运行生物风险筛查,称未影响客户;公司也因调查中的不确定性,将模型行为偏离设计意图的风险评级上调至「低」。
2026-08-21

约一半岗位来自Vision Pro,其余涉及Siri与智能系统体验团队。苹果未确认人数,称调整会新增岗位;相关业务正经历产品与架构变化。
2026-08-20

媒体称 Anthropic 拟向七位创始人发放额外投票权股票;Amodei 持股约 2%。方案与信托的董事选任权如何配合,仍待招股书披露。
2026-08-19

OpenAI 称放缓训练是为加强安全监控。同日披露的财务数据显示,收入增长放缓、亏损扩大;现有证据不能证明暂停训练由资金压力导致。
2026-08-19

数据包括员工邮件、聊天与运营记录,Google 称可能用于改进产品和模型。空乘工会担心去标识后仍能识别个人,批准听证会推迟至 9 月 9 日。
2026-08-17

据 WSJ 测算,九家科技公司的 AI 表外承诺约 3 万亿美元,包括采购合同和未开始的租赁。这些数字已在附注披露,不能等同于当期支出。
2026-08-13

Denise Dresser 上任八个月后将离职,Dali Rajic 接任。OpenAI 同时请猎头协助组建销售团队,此次调整发生在企业收入增长和筹备上市之际。
2026-08-17

据报道,Stripe 已敲定逾 70 亿美元的收购协议,双方尚未官宣。交易若完成,将连接模型选择、用量计费与支付结算。
2026-08-17
OpenAI 企业收入首次超过消费者业务,年化收入运行率达 400 亿美元。据 WSJ 报道,CFO 曾担心未来算力合同的支付能力,公司则否认内部分歧。
2026-08-17

SK 海力士公布 1100 万亿韩元中长期投资计划,拟在 2034 年前将晶圆产能增至三倍。HBM 长期合同支持扩产,但供需周期、资金和配套设施仍有不确定性。
2026-08-16

Oracle 全年资本开支达 556 亿美元,自由现金流转负。超过一半待履约订单来自 OpenAI,客户能否持续付款,也影响其扩建计划。
2026-08-16

Cursor 宣布正式并入 SpaceX,将使用后者的 GPU 算力训练模型。Grok 4.6 是双方首个合作成果;600 亿美元交易对价来自媒体报道。
2026-08-15

双方计划从萨格勒布扩展至另外四城,由小马智行提供技术、Uber 提供平台、本地伙伴运营车队。城市名单和部署时间表尚未公布。
2026-08-12

本轮融资估值 120 亿美元,软银等参投。Thrive Holdings 在收购会计和 IT 服务企业之外,新增基础设施审批与合规业务,具体客户和合同尚未披露。
2026-08-12

Manus 宣布将恢复独立运营,并通知用户备份部分数据。此前 Meta 超过 20 亿美元的收购被要求撤回,腾讯参与的回购谈判尚无公开结果。
2026-08-12

OpenAI 多位高管今年离任,部分变动与产品关停、部门整合同时发生。Lightcap 将创业,Simo 因健康原因退任,其他人的离职动机尚未完全公开。
2026-08-10

Scale AI 新 CEO deSouza 拥有云服务与医疗技术背景。公司预计应用业务将在 18 个月内超过数据业务,客户变化与交付能力仍是考验。
2026-08-09

据报道,Nvidia 拟以初始 20 亿美元取得 Lancium 约 20% 股权,另有 10 亿美元附带条件。这家开发商为 Stargate 提供电力设施。
2026-08-09

AI 基建支出增加,分析师预计五大科技公司 2027 年自由现金流合计为负 1250 亿美元。各家现金储备、债务负担和收入兑现速度差异明显。
2026-08-05

Hassabis 交出日常管理职责,由现任技术负责人接管。Jeff Dean 等研究者同日宣布创业,团队整合与新模型交付将检验交接效果。
2026-08-08

交易于今年早些时候完成,财务条款未披露。NextSlide 专注生成可编辑演示文稿,具体技术如何整合进 ChatGPT 仍待说明。
2026-08-07

Rippling 曾预计当年 token 成本将达研发人力预算的 40%。引入模型路由和用量管理后,7 月用量回到 4 月高峰,成本仅为当时的 37%。
2026-08-07

Muse Code 测试版提供两档价格。允许 Meta 使用提示词和回答训练模型的贡献者方案,输入、输出价约为标准方案的十二分之一和二十一分之一。
2026-08-07

交易金额未披露,仍待完成。Taalas 将模型固化进芯片,Llama 8B 自测速度约达每用户每秒 1.7 万 token,换模型则需要改芯片。
2026-08-06

Tesla 与 SpaceX 选定德州 Grimes 县建设 Terafab 芯片厂,首期预计投资 168 亿美元。制程、量产分工和基础设施仍待落实。
2026-08-06

Mirendil 与 Google Cloud 签下超 1 亿美元多年算力协议。其金额超过种子轮融资的一半,但不等于已支付同等金额,产品交付仍待验证。
2026-08-05

双方计划整合模型、本地推理和记忆功能,先用于助手 Eney,再向 Setapp 开发者开放。能否降低开发成本,还要看本地版交付和第三方接入。
2026-08-05

Anthropic 正招聘芯片工程师,但用途、架构和流片时间尚未公布。公司将继续使用多家供应商的芯片,自研项目的成本收益仍需数年验证。
2026-08-03

iOS 27 公测版中的 Siri AI 增加个人信息检索和跨应用操作。评测认可这些改进,也指出口音识别等问题;同期其他助手已在探索更长的自主任务。
2026-07-30

Lilian Weng 将重返 OpenAI,用 AI 加速内部研发。她此前负责安全工作,并强调自改进系统仍需评估、权限控制和人类监督。
2026-07-30

Meta 二季度营收增长 28%,自由现金流降至 7.84 亿美元。公司继续增加算力投入,推广个人与商务 Agent,新增收入能否覆盖成本仍待观察。
2026-07-31

三星预计存储供需缺口在 2027 年扩大、紧张持续至 2028 年。AI 客户签订长期供货协议,消费电子厂商承受成本压力;不同存储品类的走势仍可能分化。
2026-07-30

Nscale 拟收购 Anyscale,补充分布式计算软件。媒体称价格约 16.5 亿美元,公司尚未确认。交易预计下半年完成,多云承诺仍待观察。
2026-07-30

一项预印本检索 317 家 AI 独角兽,52.4% 未发现员工任第一或通讯作者的论文及预印本。统计未覆盖全部公开成果,不能据此认定公司没有开展研究。
2026-07-30

Nadella 在财报会上强调,企业应能随时更换模型。微软以自研模型争取成本优势,同时继续投资 OpenAI、Anthropic,并向它们出售算力。
2026-07-28

Grok 4.5 开始向 Copilot 付费用户推出,企业需管理员启用。xAI 同时借助 Cursor 合作扩展编程业务,但模型表现、收购交割和多平台合作仍待观察。
2026-07-29

三星工会调查中,代工部门八成以上受访者表示有离职计划。SK 海力士正招聘逻辑设计与代工人才,薪酬差异可能影响三星存储、代工部门的协作。
2026-07-29

这份多年算力协议的金额,相当于 Recursive 近期融资的 63%。公司希望扩大自动化研究规模,但明确评分的基准优化,还不能证明系统能自主选择更广泛的研究方向。
2026-07-27

SSI与英伟达合作,计划扩大研究算力。投资金额据报为数十亿美元,但技术成果仍未公开,研究路线和商业安排还待验证。
2026-07-27
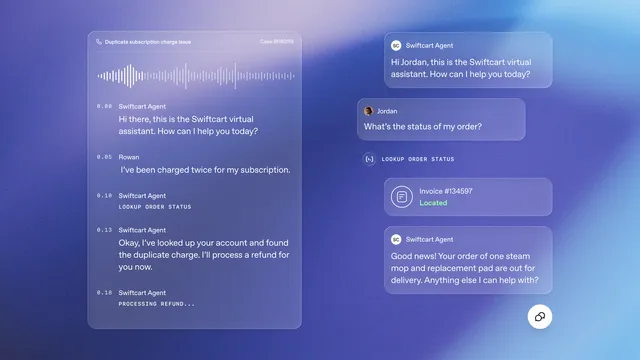
Presence 将权限、测试、人工接管和持续改进纳入企业智能体部署。OpenAI 称自用客服解决率达 75%,客户效果和完整定价仍待披露。
2026-07-27

Amazon关闭旧金山AGI实验室并裁减部分岗位,Nova Act仍在运营。公司称前沿模型研究继续,同时扩大云基础设施和Anthropic合作。
2026-07-27
双方签署合作意向书,涵盖下一代内存和最高 2GW 的 AI 数据中心计划。5000 亿美元是多年合作框架规模,采购金额、融资和排他条款尚未公开。
2026-07-27
三星与博通签署合作备忘录,预计五年规模超过 2000 亿美元。对正与三星洽谈的 Anthropic,产能、良率和供货优先级仍是待确认的问题。
2026-07-27

微软计划投入 25 亿美元,由 6000 名专家帮助企业部署 AI。多家厂商正扩展类似业务,项目能否复制、人力成本能否下降,是后续看点。
2026-07-13
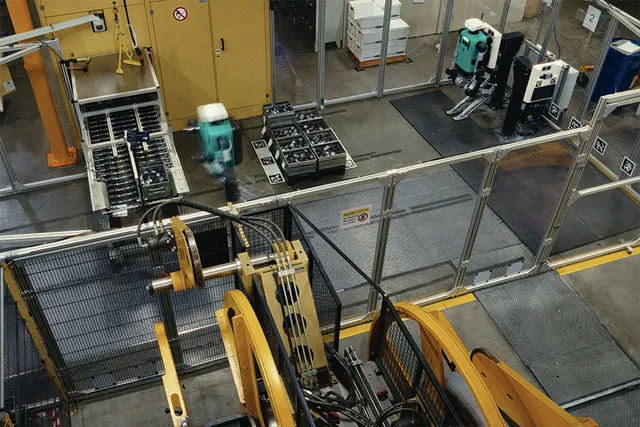
Agility 签署上市合并协议,宇树获批科创板 IPO,特斯拉改建 Optimus 产线。融资和量产计划之外,客户多久能收回投入仍待验证。
2026-07-25

Wayve推出8500万美元员工股权收购,Figure完成1亿美元同类交易。更多AI公司让员工在上市前变现部分股权,也引发了应在何时兑现回报的争论。
2026-06-28

Duolingo 撤回 AI 使用考核,Uber 设置工具预算,Meta 据报筹备用量管控。企业开始把 AI 使用量与实际产出分开衡量。
2026-07-10

Mercor 拟整合专家任务与 Deeptune 的软件仿真环境,同时洽谈 200 亿美元估值融资。收入统计口径、创始人投资关联和此前泄露事件仍需关注。
2026-06-30

Arena 商业服务上线 8 个月后年化收入达 1 亿美元。私有测试、对战采样与数据分配的争议,也使平台如何保持评测独立性受到关注。
2026-07-01

arXiv 7 月 1 日从康奈尔大学独立为非营利组织。投稿增长带来资金、招聘和审核压力,平台也在加强对未经核查 AI 内容的管理。
2026-06-23

据报道,Essential AI 创始人 Vaswani 与部分同事加入英伟达,参与 Nemotron 开源模型工作。交易条款尚未公开,人才加入能带来多少产品改进仍待验证。
2026-06-29
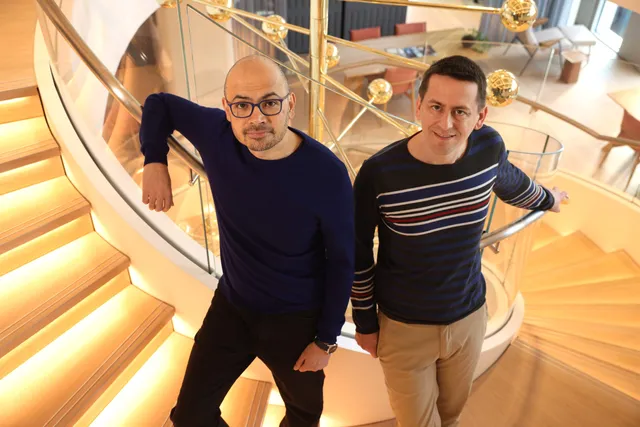
DeepMind 扩大编程团队职责,多名研究者也在不同时间离职。资源分配和研究方向受到关注,但现有报道不足以将所有离职归因于同一次调整。
2026-06-26

Superhuman 拟收购 AI 检测工具,Claude 进入 Slack,MoEngage 引入个性化营销 Agent。三家公司都希望参与更多日常工作。
2026-07-01
Scale AI 调查近 500 名决策者,分析企业推广 AI 所需的数据、培训和流程改造。报告中的 6% 衡量规模化应用,并非项目成功率。
2026-06-30

DeepMind 编程团队成立约两个月后扩大职责,开始关注预训练与后训练之间的数据学习。新方案能否缩小与 Claude 的差距,仍待验证。
2026-06-28

微软自研编码模型已向 Copilot 企业套餐正式开放,需管理员启用。厂商测试显示,它比 Haiku 4.5 更省 token,重点服务高频编程任务。
2026-06-30

AlphaFold 研究负责人 John Jumper 宣布加入 Anthropic。后者正在扩展生命科学工具与团队,他将承担的具体职责尚未公开。
2026-06-26

高通拟收购 Modular,借其 MAX 推理平台与 Mojo 语言改善跨芯片部署。交易按公告前股价估值近 40 亿美元,预计下半年完成。
2026-07-01

Etched 宣布首款芯片流片成功,累计融资 8 亿美元。公司计划今夏交付首批推理机架,性能与量产能力仍待客户验证。
2026-06-28

Uber 为编程工具设月度额度,Coinbase 按角色分配预算,Lindy 改用 DeepSeek。客户对成本的关注,给模型公司的增长预期带来变数。
2026-06-30
加州与 Anthropic 签约,州及地方机构可半价采购 Claude,并获免费培训。协议扩大既有应用,也显示州政府采购与联邦国防政策的差异。
2026-07-25

Axios采访六名DeepMind现任及前员工,涉及模型延期、军方合作和团队协作。Google否认士气问题导致模型落后,称AI人才流失率同比下降。
2026-07-25

数据中心与AI业务收入增长59%。Intel毛利率改善,但托管股票的估值损失导致GAAP净亏损约110亿美元;代工仍主要服务内部产品。
2026-07-26

Alphabet二季度营收达1198亿美元,云业务增长82%;全年资本支出指引上调至1950亿—2050亿美元,当季自由现金流转负。
2026-07-22

Prior Labs 将独立运营,继续研发处理表格数据的 AI 模型。SAP 希望将其接入企业软件;超 10 亿欧元是后续投资承诺,收购价未披露。
2026-07-22

据报道,Google 的 Frozen v2 芯片拟固化 Gemini 的部分架构,最早 2028 年部署。6 至 10 倍能效仍是研发预期。
2026-07-20

7 月 17 日,Apple 市值盘中短暂超过 Nvidia。中国市场获批与 Siri 更新带来期待,AI 能否带动换机和服务收入仍待观察。
2026-07-21

台积电第二季度净利润约 7066 亿新台币,毛利率 67.7%。公司计划向亚利桑那追加 1000 亿美元投资,同时继续在台湾扩产。
2026-07-21

Kimi 团队称请求量超出预期,暂停面向个人用户的新订阅,优先保障已付费用户。权重开放可以增加部署渠道,但算力和运维仍有成本。
2026-07-20

Bloomberg 报道 Gemini 3.5 Pro 延期,谷歌称正与合作伙伴测试。研究员离职和对手新品增加了竞争压力,但具体发布日尚未公布。
2026-07-16

本轮估值为 180 亿美元;美国工厂全面投产后,计划月产逾 2000 架无人机。Helsing 将在服务欧洲客户的同时争取美国军方订单。
2026-07-15
Nadella 关注提示词、纠错和评估承载的企业经验,主张客户能用模型输出训练自有模型。微软的云服务也可能受益。
2026-07-15

6月营收创纪录,同比增长67.9%。AI订单带动先进制程与封装需求,7月16日财报将更新利润率、全年展望和扩产进度。
2026-07-14

五家公司的合作细节尚未公开。MCP 已由开放项目维护,新方案能否减少企业集成工作,要看兼容性和实际代码。
2026-07-12
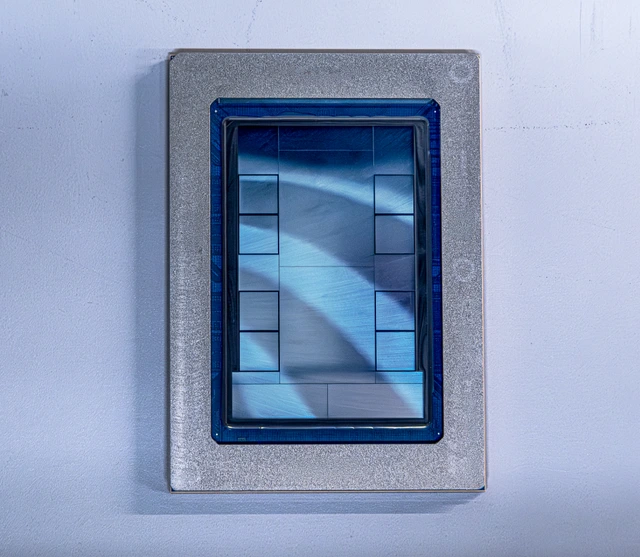
路透社称 Meta 计划 9 月量产新版 MTIA 芯片。公司公布的四代路线图逐步增加内存带宽、优化推理,并复用机架与软件来加快部署。
2026-07-11

费城半导体指数单周下跌 10.8%,三星利润创新高仍遭抛售。Meta 拟对外出售算力,加深了投资者对 AI 基建回报的分歧。
2026-06-20

Nvidia 与 SK hynix 扩大合作,HBM 供给成为焦点。存储厂商调整产能,也给手机和电脑带来成本压力;缓解时间仍取决于扩产与需求。
2026-06-20
自动预标注和 AI 反馈扩大应用,供应商开始增加专家评估与任务设计。数据质量仍需独立检验,基础岗位的变化也因任务而异。
2026-06-25
Challenger 统计显示,前五月全行业有 87,714 个计划裁减岗位被雇主归因于 AI。岗位被技术接替、过度招聘和成本调整仍需区分。
2026-07-02
扎克伯格在内部会议上表示,Agent开发和重组效果尚未达到预期。Meta此前裁员约8000人,并将约7000人调入AI团队。
2026-07-09

Meta 正在制定云业务计划,可能出售算力或托管模型。消息推动其股价上涨,也让 CoreWeave 等现有供应商面临客户转为竞争者的可能。
2026-07-09

7 月 8 日起,Fable 5 订阅内过渡额度到期,改用使用积分计费。每百万输入、输出 token 报价分别为 10、50 美元,长任务成本受到关注。
2026-07-03
阿里因安全顾虑要求员工停用Claude Code、改用Qoder。争议涉及隐藏检测代码,Anthropic称其用于防范转售滥用和蒸馏。
2026-07-06

TeraWulf 将建设 401 MW 数据中心,预计 2027 年下半年向 Anthropic 交付。长约保障供给,仍需需求和建设进度跟得上。
2026-07-07

Thrive Holdings拟募资20亿美元收购会计及IT服务企业。它已与OpenAI合作,在旗下会计平台部署税务AI。
2026-07-07

知情人士称,DeepSeek 的推理芯片项目启动约一年,仍处早期,正招聘工程师并洽谈合作。设计、先进制程与高带宽内存供给仍是落地难点。
2026-07-03

FT 报道企业员工经海外账号等途径使用 Claude。平台加强访问排查,阿里因安全顾虑禁用 Claude Code。
2026-06-29

Grok 4.5 已进入内部测试,马斯克称其表现接近 Opus,并提出月度发布计划。模型参数与训练细节主要来自公司及媒体披露,公开评测和上线日期仍待确认。
2026-07-01
Meta 正探索把算力卖给外部客户,服务可能包括 GPU 租赁和模型调用。计划尚未公布定价及上线时间,消息推动股价上涨。
2026-07-02

微软成立企业AI部署业务,计划投入25亿美元和6000名专家。AWS、OpenAI和Anthropic也在扩充部署团队,争取企业客户。
2026-07-02
双方仍在初步讨论,2nm 是报道提及的方案。Anthropic 已招入芯片人才,同时强调现有硬件供应商仍是算力策略核心。
2026-07-03

阿里要求员工停用Claude Code、改用Qoder。隐藏检测代码争议,使企业更关注编程AI的权限、数据处理与客户端透明度。
2026-07-01

Reflection 的算力合同于 7 月进入付费期,爬坡后月付约 1.5 亿美元。双方可提前终止,研发进度和商业回报将决定投入能否持续。
2026-06-29

WIRED 报道称,Meta 承包商以未成年人身份测试竞品聊天机器人。Meta 称此举属于安全评估,受测公司与专家则质疑授权、数据用途及测试方式。
2026-06-29
加州各机构及城市、县可按五折采购 Claude 席位,并获得免费培训。这一采购安排与联邦政府对 Anthropic 的限制形成对照,实际采用规模仍待观察。
2026-07-02

Anthropic首席算力官Tom Brown参与了模型解禁谈判。这位GPT-3论文第一作者的研究、创业和算力采购经历,也随之进入公众视野。
2026-06-25

RAISE US 由前商务部长 Gina Raimondo 领导,目标筹集 10 亿美元多年资助承诺,从四州试点培训、转岗与收入支持。
2026-07-02
AWS 新设 AI 部署工程团队,计划让数千名专家与客户共同开发系统。项目结束后,客户将接手运行 Agent,并获得相关工程技能与文档。
2026-06-24

媒体称字节跳动计划采购数百万颗 ASIC。高通借 Alphawave 补充互联和设计能力,交付进度与出口许可仍影响合作。
2026-07-01

据《金融时报》,Google 无法满足 Meta 计划采购的全部 Gemini 推理算力,部分项目因此延迟。巨额扩建预算尚未转化为足够的可用产能。
2026-07-01
Firmus 与 Nvidia 计划在巴淡岛建设 360 兆瓦园区,以收入分成和信用支持扩大算力供应。公司预计前六年合同收入为 250 亿至 300 亿美元。
2026-06-24
高通计划以股票收购 Modular,预计下半年交割。MAX 和 Mojo 将帮助其适配多类 AI 芯片,跨硬件支持与性能仍需逐项验证。
2026-06-29
DeepMind 组建编程专项团队的同时,多名研究者转投竞争对手。公开报道涉及资源重分配与股权竞争,但离职时间不同,尚不能把所有变动都归因于重组。
2026-06-29

彭博社称,负责 Vision Pro 和智能眼镜的 Paul Meade 将加入 OpenAI。他的消费电子工程经验,有助于补充 OpenAI 的硬件研发团队。
2026-06-29

Accenture 内部录音显示,非技术任务也在推高 AI 支出。Uber 和 Walmart 设置用量上限,企业开始追问 token 消耗带来了多少产出。
2026-06-26
OpenAI 以用户的商业意图吸引广告预算,并扩大试点与计费方式。价格和转化效果仍待检验,公司虽已保密提交上市草案,尚未确定上市时间。
2026-06-29

已上线客服 Agent 的受访企业多称回报达标;另一项调查中,仅 14.4% 的组织表示全部 Agent 都获得完整安全审批。
2026-06-29

DeepMind、Anthropic 等实验室聘请哲学家研究模型行为、价值判断和机器意识。这些岗位让哲学研究直接参与训练设计,整体招聘规模仍缺少统计。
2026-06-29

据《纽约时报》,OpenAI 倾向推迟 IPO,顾问担忧 SpaceX 上市后的股价波动。万亿美元估值目标与持续亏损,使上市时机更难选择。
2026-06-26

OpenAI 与 Broadcom 展示 Jalapeño 推理芯片,工程样品已在实验室运行。公司称早期能效测试有优势,完整性能报告仍待公布。
2026-06-18

陈立武认为,Agent 推理需要 CPU、内存、互联与电力共同支撑。Intel 正用 Xeon 6+、18A 制程和机架合作争取相关业务。
2026-06-26
Qwen 3.7 以在线服务提供,开源社区担忧后续开放策略。人员变动与商业化压力值得关注,但团队解散及永久停止开源的传言尚未获证实。
2026-06-19

原 Allbirds 上市公司更名 Smartbird,任命 Nadia Carlsten 为 CEO,并扩大融资额度。新业务仍在组建团队,目标是提供专用 AI 算力服务。
2026-06-18

Peter DeSantis 确认外销谈判,尚未披露买方。若交易推进,AWS 将在云服务之外直接供应芯片,客户还需评估软件迁移、机架部署和运维成本。
2026-06-26
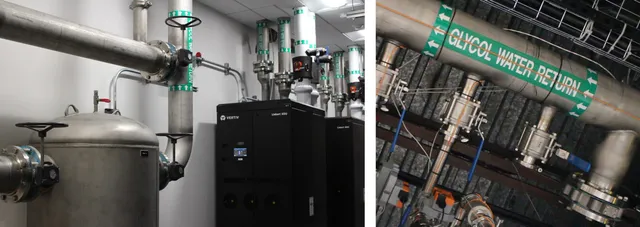
AWS 正洽谈将自研 AI 芯片卖给第三方数据中心。若外销落地,竞争将从云服务延伸至硬件交付,软件迁移成本仍是客户的重要考量。
2026-06-17

Mixhalo 的团队和低延迟音频技术加入 DeepL,帮助把翻译语音与字幕送到更多现场观众的设备上。DeepL 同时在旧金山开设办公室。
2026-06-19

Amazon MGM 退出已接近完成的《Artificial》。亚马逊称正协助影片寻找其他发行方,退出原因尚未完全公开。
2026-06-26

DeepL 将 Mixhalo 团队与音频技术纳入公司,扩大现场语音翻译服务,并开设旧金山办公室。翻译速度与大量观众的稳定接入,是整合要解决的问题。
2026-06-26

据报道,General Intuition 正洽谈约 3 亿美元融资,目标估值约 20 亿美元。公司利用 Medal 游戏视频训练模型预测环境、选择动作。
2026-06-22

Frontier 新增 9.15 亿美元采购承诺,计划用更长合同帮助碳移除企业扩产。Anthropic 的具体金额未公开,减碳效果还需看交付、核证与自身排放。
2026-06-16

高通发布 Snapdragon Reality Elite 和 START,分别增强设备端 AI 能力、帮助品牌开发智能眼镜。CEO 安蒙称,公司正在推进 40 多款不同形态的 AI 可穿戴设计。
2026-06-25
曾任 Android 安全总监的 René Mayrhofer 反对公司的军事 AI 合作,计划于 8 月底离职,继续在欧洲从事安全研究。
2026-06-25

Groq 完成 6.5 亿美元融资,计划扩建推理云并补充管理团队。此前 Nvidia 获得其非排他技术授权,创始人等高管加入 Nvidia。
2026-06-25

Jacob Finkelman 将负责筛查 Rust 生态的漏洞报告、协助修复和披露。职位由 Alpha-Omega 资助,首期六个月,旨在减轻维护者负担。
2026-06-16
Mercor 为 AI 实验室寻找医生、律师和工程师,提供训练与评估数据。客户需求推动了业务增长,也让公司面对客户集中、数据安全和专家供给质量的考验。
2026-06-24

Transformer 论文作者 Noam Shazeer 与 AlphaFold 联合负责人 John Jumper 同周宣布离开 DeepMind。两人的去向分别为 OpenAI 和 Anthropic,具体职责与股权安排尚未公开。
2026-06-24
据报道,Uber 等企业开始限制 AI 工具支出,并要求更清楚的用量和成本记录。代码产出、token 消耗与业务回报并非同一指标;云厂商订单增长也不能直接证明终端应用划算。
2026-06-19
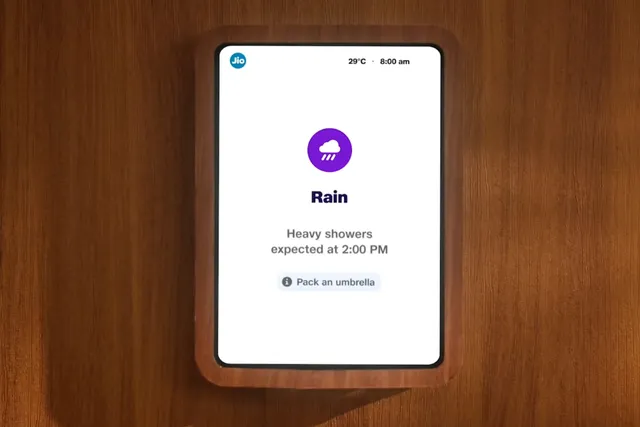
信实展示通话助手、MyJio AI 与家庭屏幕,并推进计算设施建设。大规模推广仍需解决多语言体验、费用和数据隐私。
2026-06-24

Reflection AI 将使用 Colossus 2 的 GB300 算力,稳定月付金额为 1.5 亿美元。合同延续至 2029 年,设有提前终止条款。
2026-06-24

此次部署覆盖三星电子韩国员工及全球 DX 事业部,供研发、制造、营销等岗位使用。OpenAI 称其为最大企业部署之一;韩国 Codex 用户增长数据并非三星内部采用率。
2026-06-24

Google 确认投资电影公司 A24 并开展多年研究合作,媒体报道投资额约 7500 万美元。双方将共同测试电影制作工具,合作不涉及 A24 片库的训练授权,具体成果仍待研发。
2026-06-17
Odyssey 完成 B 轮融资,估值 14.5 亿美元。公司将 AWS 作为优先云平台,并与亚马逊合作,让世界模型适配 Trainium 芯片。
2026-06-20

Odyssey 完成 B 轮融资,估值 14.5 亿美元,将与 AWS 合作优化 Trainium 上的世界模型,继续研发实时交互与多参与者模拟。
2026-06-20

AlphaFold 负责人 John Jumper 宣布加入 Anthropic,前一天 Noam Shazeer 宣布加入 OpenAI。两人的新职责与团队交接,成为后续关注点。
2026-06-20

两家公司同期发布编程模型和 Agent 工具,争取企业开发者。它们与 Claude Code、Codex 竞争,但尚无正式结盟的公开证据。
2026-07-20

Fable 5 促销结束后,Max 及部分高级席位保留限额用量;Pro 与标准席位改用另计费的积分,符合条件的用户可领一次性赠送积分。
2026-06-17

SpaceX 上市四天后签署全股票收购协议,交易仍待交割。Cursor 的增长、模型供应商竞争和后续整合,是理解这笔报价的关键。
2026-06-20

SpaceX 已完成 IPO,Anthropic 与 OpenAI 尚在准备阶段。算力融资、并购和人才流动同时发生,投资者需要区分估值、融资规模与实际盈利能力。
2026-06-15

OpenAI 收入增长快于总成本与费用,但经营亏损仍在扩大。净亏损还受重组会计处理影响,不能直接等同现金消耗;产品毛利和上市时间仍有待进一步披露。
2026-06-20

媒体称 DeepSeek 首次引入外部资本,融资中也包括梁文锋个人出资;另有报道提及不挖员工的投资条件。团队稳定成为这轮融资的一项关注点。
2026-06-20

Meta 投资 143 亿美元后,Scale 面临部分客户流失,并拓展强化学习训练环境。行业竞争也从标注数量延伸到专家判断、任务设计和评估质量。
2026-06-20

xAI 缩减通用导师、增加专家招聘,自动反馈也在扩大应用。标注行业开始重新分配工具、通用审核与专业判断的工作。
Broadcom 与华尔街搭 630 亿美元 SPV:买 XPU 再租给 Anthropic
2026-10-29