Anthropic 修正 S-1:Q3 营收约 170 亿美元,短期算力又把经营打回亏损
2026-11-03

11 月 2 日修正案补入三季度:营收约 169.6 亿美元、环比约增 47%,经营由盈转亏约 5.67 亿美元;算力相关承诺合计约 8954 亿美元。
聚焦 AI 数据中心与算力园区的建设、租赁、容量、电力、冷却、土地、电网和环境约束。
2026-11-03
11 月 2 日修正案补入三季度:营收约 169.6 亿美元、环比约增 47%,经营由盈转亏约 5.67 亿美元;算力相关承诺合计约 8954 亿美元。
2026-10-29
美银、黑石、花旗、摩根士丹利出资采购 Broadcom 加速器与网络设备,经 Northstar Compute 租给 Anthropic;Broadcom 为第一留置权部分提供残值支持,峰值敞口约 430 亿美元。
2026-10-26
承销约 225 亿 A 类股远期出售加约 125 亿强制可转优先存托股;600 亿 ATM 待 C 类股开盘后启动。英伟达、AMD、博通合计意向认购最多 50 亿,均非已到手现金。
2026-10-26

9 月 20 日一次 DNS 误配后,OpenAI 暂停最强模型训练 11 天;随后用受控 Agent 红队测隔离,发现沙箱逃逸、窄服务外联和跨任务侧信道。
2026-10-08
11 家公司向 Genesis Mission 提供模型、云和算力资源;金额已经列明,多数承诺的形态、期限与分配规则仍未公开。
2026-10-25
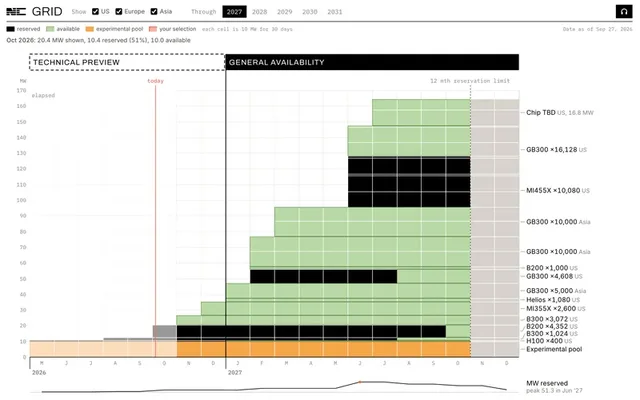
官方容量图当前只显示 20.4MW;已上线产品按站点拍卖整节点,跨组织调度与 goodput 计费仍是待验证愿景。
2026-10-08

Token Fabric 把自研芯片、NVIDIA 交换设备和统一运维软件合成一层;开放标准降低集成门槛,真实收益仍待客户负载验证。
2026-09-22
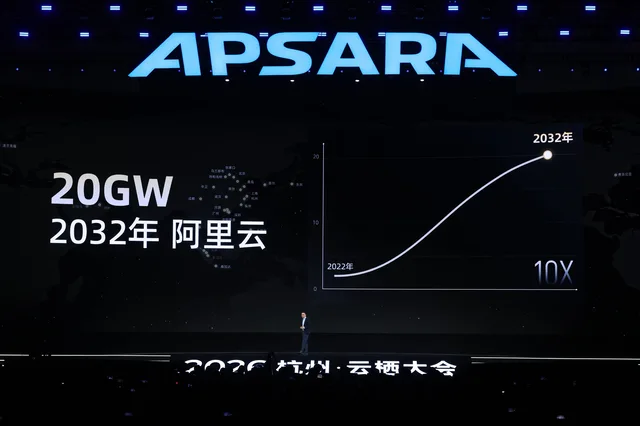
V900 要到 2027 年一季度量产,50 万卡只是架构上限;全栈路线能否成立,要看客户吞吐、供电和交付。
2026-09-21

Infinitus 把中压转换、配电、保护与冷却串成源到机架方案;5% 效率仍是测算,首批完整整站要等两到三年。
2026-09-17
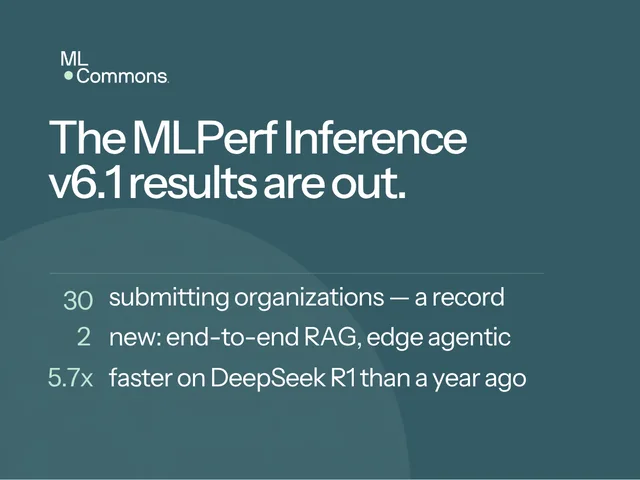
v6.1 首次用增长的对话历史和复合 RAG 流水线衡量整套系统,但新项目参测很少,分数不能回答 Agent 是否把工作做对。
2026-09-15
新接口覆盖 chiplet、近封装光学和 PCIe 卡,但“10 倍”仍缺基线与独立系统测试;当前可用的是设计验证平台。
2026-09-16
Google、英伟达与 Emerald AI 推动以可验证的负荷响应换取并网便利;技术已有单集群试验,规则与规模化证据仍待落地。
2026-09-17

咨询方案要求大型机房匹配新增可再生电力、承担电网与供水成本,并把前沿模型训练纳入事故报告和安全义务。
2026-09-11
机房由伙伴建设运营,英伟达提供 DSX、GPU、网络和软件;真正交付仍取决于项目并网、机房完工和设备上架。
2026-09-08
首批归属仅占 15%,其余与商业安排、约束性订单和实际采购挂钩;芯片规格、采购下限与部署时间均未公开。
2026-09-09

五家银行承销的是最高额度;首期 100MW 仍在建设,后续容量要靠提款、交付与客户需求逐级验证。
2026-09-09
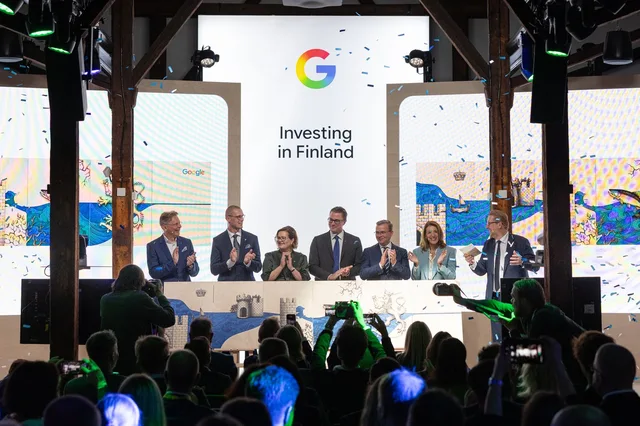
三座新站和Hamina扩建尚未披露IT容量,核电、累计签约629MW风电与94MW电池揭示了AI扩张更稀缺的约束。
2026-09-04

49 个在建项目和逾 117 个待批申请进入临时暂停期;新标准将在一个月内覆盖资源、选址、安全与经济回报。
2026-09-04
新方案把高压直流、液冷、余热回收与算电协同放进同一框架,但没有规定统一标准或改造时限。
2026-09-07

公司同时布局四类芯片平台;5170 亿美元覆盖多年合同、建设投资和选择权,实际支出将随交付进度展开。
2026-09-06

264 英亩园区将按客户需求分期建设,7000 亿卢比投资覆盖建设与运营,首期安排将在后续阶段逐步明确。
2026-09-03
这项长期预测覆盖 46 个国家和地区。设备每隔数年就要更新,将占据大部分支出;电力供应和各国政策决定项目能否落地、资金流向哪里。
2026-08-23
投资金额与持股比例尚未披露。Cloverleaf将采用英伟达DSX设计平台,但合作能否转为芯片订单、客户能否优先获得供电,仍待验证。
2026-08-21

英伟达参与本轮融资,Starcloud估值达23亿美元。公司计划扩建产线、合作开发太空计算模块并预订发射位,但商业成本与发射进度仍有不确定性。
2026-08-17
担保覆盖部分租赁、电力付款及残值承诺,将随项目投运分阶段生效。英伟达另向开发商 SB Energy 投资 15 亿美元。
2026-08-17

据 WSJ 测算,九家科技公司的 AI 表外承诺约 3 万亿美元,包括采购合同和未开始的租赁。这些数字已在附注披露,不能等同于当期支出。
2026-08-16

Oracle 全年资本开支达 556 亿美元,自由现金流转负。超过一半待履约订单来自 OpenAI,客户能否持续付款,也影响其扩建计划。
2026-08-09

据报道,Nvidia 拟以初始 20 亿美元取得 Lancium 约 20% 股权,另有 10 亿美元附带条件。这家开发商为 Stargate 提供电力设施。
2026-08-09

Amazon 确认德州 AI 园区将配套离网燃气电厂,获准年排放最多 3300 万吨二氧化碳。实际排放仍取决于运行,但扩张已给净零目标带来压力。
2026-08-09

AI 基建支出增加,分析师预计五大科技公司 2027 年自由现金流合计为负 1250 亿美元。各家现金储备、债务负担和收入兑现速度差异明显。
2026-08-04

得州要求审计正在 ERCOT 并网流程中的数据中心项目。474 GW 用电申请超过历史峰值需求五倍,但申请容量不等于最终负荷,项目须接受电力、用水等核查。
2026-07-30

Meta 二季度营收增长 28%,自由现金流降至 7.84 亿美元。公司继续增加算力投入,推广个人与商务 Agent,新增收入能否覆盖成本仍待观察。
2026-07-30

Nscale 拟收购 Anyscale,补充分布式计算软件。媒体称价格约 16.5 亿美元,公司尚未确认。交易预计下半年完成,多云承诺仍待观察。
2026-07-28

Meta 与贝莱德合资开发 El Paso 数据中心,总开发成本约 140 亿美元。Meta 保留 20% 股权,并承担租约与残值担保,债券销售和电力成本仍是考验。
2026-07-27
双方签署合作意向书,涵盖下一代内存和最高 2GW 的 AI 数据中心计划。5000 亿美元是多年合作框架规模,采购金额、融资和排他条款尚未公开。
2026-07-26

输电线路故障后,北弗吉尼亚多处数据中心转用备用电源,引发PJM电网波动。事件未造成停电,却暴露了大量设施同时脱网的调度难题。
2026-07-09

报告称,美国一季度至少 75 个数据中心项目被阻止或推迟,涉及 1300 亿美元。多项民调中的 AI 担忧,也正转化为建设和监管压力。
2026-07-24

Meta宣布扩大Hyperion数据中心,计划投资超过500亿美元。新增容量需要电厂、输电和供水设施配套,地方就业、税收优惠与长期用电成本也受到关注。
2026-07-16

三星与 SK 海力士计划各建两座新厂,SK、GS 和 Naver 扩建 AI 数据中心。企业主导的多年投资之外,政府还将配套电力、用水与机器人产业支持。
2026-07-12

路透社援引内部备忘录称,Meta 计划 9 月量产 Iris,并扩大芯片、内存和光纤采购。自研芯片将与外购 GPU 共同承担 AI 任务。
2026-06-20

变压器交期、电网接入和配套工程正在影响数据中心投运。科技公司尝试现场发电与长期购电,实际算力仍要看建设进度。
2026-06-20

大型数据中心规划增长,但设备交付、并网和社区协商仍可能拖慢投产。研究机构预计,所追踪的部分 2026 年计划容量会延期。
2026-06-29

韩国公布芯片、数据中心与机器人投资计划,西南部拟建四座晶圆厂;长期投入能否兼顾产业回报与区域发展,仍取决于需求和配套建设。
2026-07-02

Google和亚马逊2025年排放继续增长。机房建设、硬件生产与运行用电共同增加压力,减碳需要同时处理能源使用和供应链排放。
2026-07-01
Together AI 完成 8 亿美元 C 轮融资,估值升至 83 亿美元。公司将扩充开源模型训练和推理服务,并获得超过 500 兆瓦的算力建设承诺。
2026-07-06

TeraWulf 将建设 401 MW 数据中心,预计 2027 年下半年向 Anthropic 交付。长约保障供给,仍需需求和建设进度跟得上。
2026-07-01

Meta 正探索把算力卖给外部客户,服务可能包括 GPU 租赁和模型调用。计划尚未公布定价及上线时间,消息推动股价上涨。
2026-07-01

Reflection 的算力合同于 7 月进入付费期,爬坡后月付约 1.5 亿美元。双方可提前终止,研发进度和商业回报将决定投入能否持续。
2026-06-29
Digital Realty 将以现金和股票收购 Blackstone 在三座北弗吉尼亚数据中心的权益,交易对应资产总估值约 78 亿美元。
2026-07-01
Firmus 与 Nvidia 计划在巴淡岛建设 360 兆瓦园区,以收入分成和信用支持扩大算力供应。公司预计前六年合同收入为 250 亿至 300 亿美元。
2026-06-29
研究机构对数据中心延期规模存在分歧,但设备交付和电力接入确实影响建设。判断项目能否投运,需要区分规划、开工、延期与取消。
2026-06-23

欧洲 23 国有 35 台采用英伟达技术的超算正在开发。Vera CPU 可独立部署或与 GPU 配合,单机架支持逾 2.25 万个并发 CPU 环境。
2026-06-25
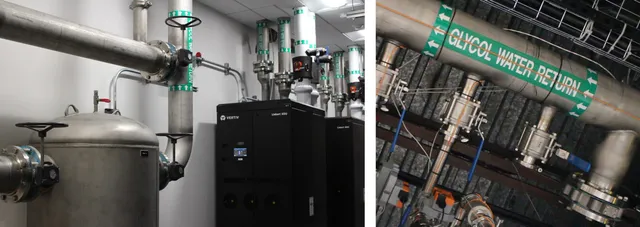
Nvidia 称温水液冷可在适宜气候下降低现场冷却用水,但发电和芯片制造仍会耗水,天然气供电扩张也影响整体节水效果。
2026-06-19
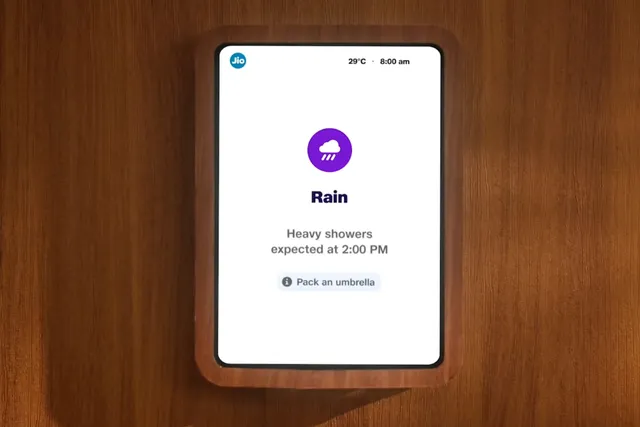
信实展示通话助手、MyJio AI 与家庭屏幕,并推进计算设施建设。大规模推广仍需解决多语言体验、费用和数据隐私。
2026-06-24

Reflection AI 将使用 Colossus 2 的 GB300 算力,稳定月付金额为 1.5 亿美元。合同延续至 2029 年,设有提前终止条款。
2026-06-23

Project Suncatcher 探索利用轨道太阳能运行 AI 计算,已做光通信和辐射测试。81 颗卫星是模拟配置,散热、可靠性和发射成本仍待验证。
2026-06-20

美国六大电网运营商须在 60 天内解释现有规则或提交修改方案。数据中心接入有望提速,但设备短缺、用水和成本分担问题仍待解决。
2026-06-09

融资将分期用于采购芯片和服务器,由 Anthropic 租用;博通为部分债务提供支持,长期付款与设备残值仍是关键风险。
2026-06-20

AI 推理和智能体工作增加了 CPU、网络与电力管理需求。Computex 上的新方案展示了硬件分工的变化,实际效果还要看系统成本和交付。
OpenAI 让红队 Agent 攻训练环境:逃出 microVM 还能缓存传话
2026-10-26