Broadcom 与华尔街搭 630 亿美元 SPV:买 XPU 再租给 Anthropic
2026-10-29
美银、黑石、花旗、摩根士丹利出资采购 Broadcom 加速器与网络设备,经 Northstar Compute 租给 Anthropic;Broadcom 为第一留置权部分提供残值支持,峰值敞口约 430 亿美元。
聚焦 GPU、CPU、ASIC、存储、先进制程、封装、互联及半导体供应链。
2026-10-29
美银、黑石、花旗、摩根士丹利出资采购 Broadcom 加速器与网络设备,经 Northstar Compute 租给 Anthropic;Broadcom 为第一留置权部分提供残值支持,峰值敞口约 430 亿美元。
2026-10-08

Token Fabric 把自研芯片、NVIDIA 交换设备和统一运维软件合成一层;开放标准降低集成门槛,真实收益仍待客户负载验证。
2026-09-22

DataEnclave 先验证 CPU、GPU、镜像与策略,再释放模型密钥;它把机房管理员移出信任边界,但产品要到 2027 年一季度交付。
2026-09-22
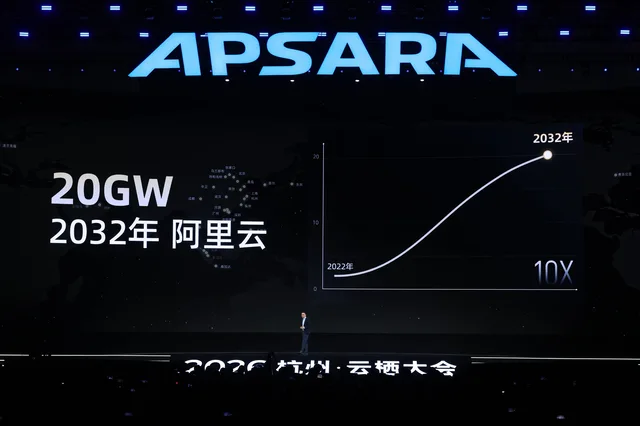
V900 要到 2027 年一季度量产,50 万卡只是架构上限;全栈路线能否成立,要看客户吞吐、供电和交付。
2026-09-21
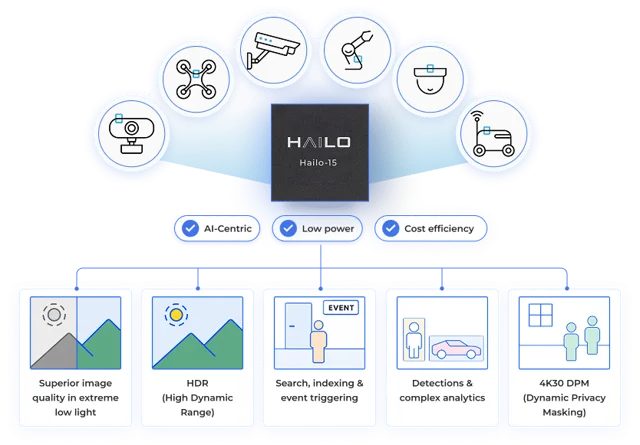
交易在 9 月 21 日完成,Hailo 的三条芯片线补上了 Microchip 的边缘推理缺口;真正的考验是软件、供货与外围器件能否变成客户可量产的系统。
2026-09-18
近 20 亿元融资押注从芯片到互联、液冷和软件的全栈交付,石家庄首套超节点成为这条路线的首个系统级落点。
2026-09-18

运行十一年的企业创投换上新品牌,投资范围从半导体扩到 AI 数据中心;它和 1 月宣布、承诺 100 亿美元的 AI Co. 怎么分工,公告没有说明。
2026-09-17
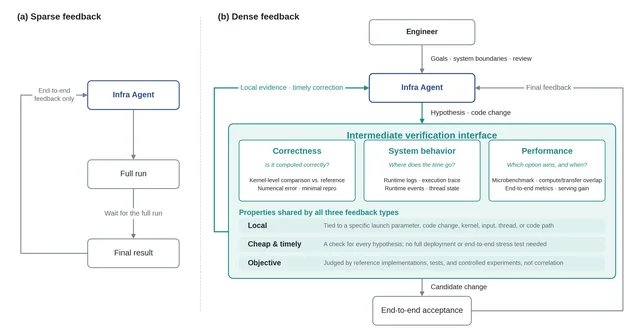
智谱公布的 13 天演进曲线显示吞吐升至初始基线的 3.22 倍;公开 PR 还原了一次长上下文精度修复。
2026-09-15
新接口覆盖 chiplet、近封装光学和 PCIe 卡,但“10 倍”仍缺基线与独立系统测试;当前可用的是设计验证平台。
2026-09-17
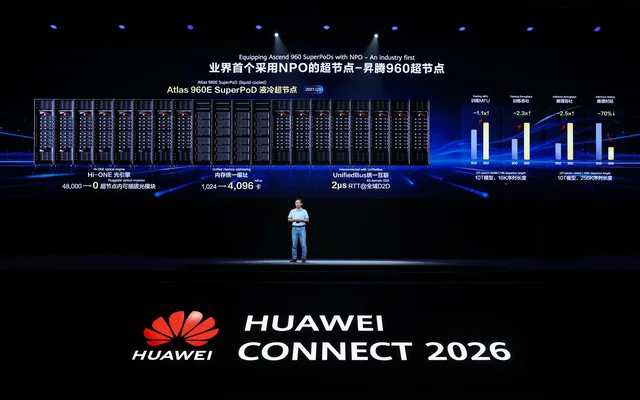
Atlas 960E 将光引擎移近芯片封装;华为正部署 25.6 万卡 950 集群,960E 处于测试阶段,Peerium 给出百万卡组网方案。
2026-09-11
两段融资只给出金额上限;Atlas 的 Oracle 部署提供交付背书,Asimov 的 LPDDR5X 路线仍要在 2027 年量产与实测中兑现。
2026-09-08
首批归属仅占 15%,其余与商业安排、约束性订单和实际采购挂钩;芯片规格、采购下限与部署时间均未公开。
2026-09-09
交易把异构MCU、NPU与安全计算接入ADI的传感和信号链;技术整合方向清楚,收入、客户与协同目标仍未披露。
2026-09-09

新资金同时押注前沿模型、欧洲算力和企业交付;三星合作尚未披露出资额、部署进度或良率改善数据。
2026-09-04
新方案把高压直流、液冷、余热回收与算电协同放进同一框架,但没有规定统一标准或改造时限。
2026-09-07

公司同时布局四类芯片平台;5170 亿美元覆盖多年合同、建设投资和选择权,实际支出将随交付进度展开。
2026-09-04
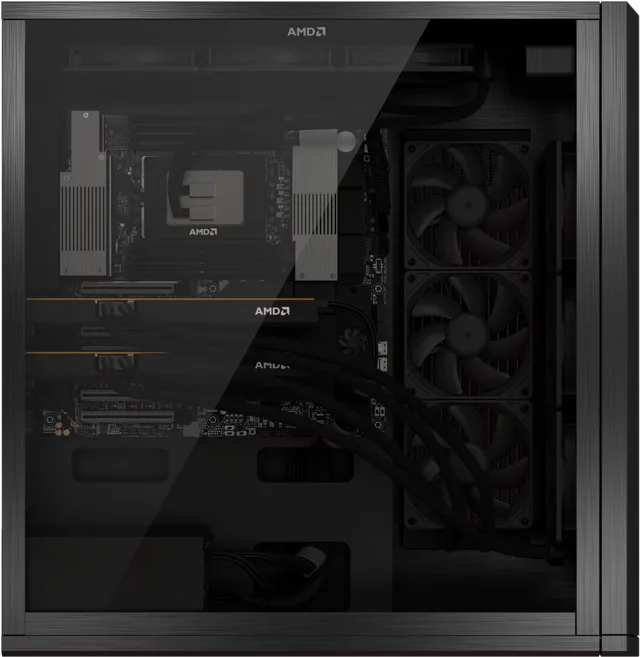
现场样机装有两张加速卡。标称的 2.6TB 由四卡显存和主存相加得出,运行大模型的实际速度尚未公布。
2026-09-02

第三财季 AI 半导体收入达 167 亿美元,已超过公司总收入的一半。加速器部署拉动网络需求,客户集中、供给和毛利率仍影响后续增长。
2026-08-14

Ultrafast 预览服务使用晶圆级芯片,官方称输出最高达每秒 750 token、标准模式的 14 倍。少数客户已可试用,实际成本与大规模服务表现仍待验证。
2026-08-31
Nvidia 为推理系统加入 CPU、低延迟加速器与缓存存储,减少数据传输造成的等待。OpenAI 则力求少搬数据,两条路线都还需要部署检验。
2026-08-31
定制芯片增长拉低整体毛利率,Google 合作的新增影响要到 2029 财年后才显现。全部购股权归属所需的采购额,也不等于订单承诺。
2026-08-27

2027 财年二季度营收同比增 106%,下季收入指引也超预期。毛利率预计降一个百分点,内存涨价是否是原因仍待公司说明。
2026-08-17

SK 海力士公布 1100 万亿韩元中长期投资计划,拟在 2034 年前将晶圆产能增至三倍。HBM 长期合同支持扩产,但供需周期、资金和配套设施仍有不确定性。
2026-08-15

Ultrafast 使用 Cerebras 芯片,官方称输出最高达每秒 750 token。目前仅部分客户可用,价格和全面开放时间未公布,性能仍待独立验证。
2026-08-10

基金遭遇大额亏损后,Aschenbrenner 向光刻设备初创公司 Source Foundry 追加 4 亿美元。其技术路线、客户验证和交易细节仍未公开。
2026-08-07

交易金额未披露,仍待完成。Taalas 将模型固化进芯片,Llama 8B 自测速度约达每用户每秒 1.7 万 token,换模型则需要改芯片。
2026-08-06

Tesla 与 SpaceX 选定德州 Grimes 县建设 Terafab 芯片厂,首期预计投资 168 亿美元。制程、量产分工和基础设施仍待落实。
2026-08-05

Anthropic 正招聘芯片工程师,但用途、架构和流片时间尚未公布。公司将继续使用多家供应商的芯片,自研项目的成本收益仍需数年验证。
2026-08-04

两家公司发布首个高带宽闪存 HBF 标准,最高容量 512GB,带宽约 0.4–3 TB/s。它拟为 HBM 补充容量,性能证据仍以模拟为主,量产时间尚未确定。
2026-08-03

据媒体报道,苹果正争取在部分市场的产品中使用长鑫、长江存储芯片,遭美国两党参议员和美光反对。AI 内存需求增长,让消费电子厂商面临供应与政策的双重压力。
2026-08-02

按 Wafer 的租价与测试配置,MI355X 运行 Kimi K3 的每美元吞吐高于 B300。B300 的绝对速度仍更快;显存容量、跨节点通信和租价共同影响结果。
2026-07-31

三星预计存储供需缺口在 2027 年扩大、紧张持续至 2028 年。AI 客户签订长期供货协议,消费电子厂商承受成本压力;不同存储品类的走势仍可能分化。
2026-07-29

三星工会调查中,代工部门八成以上受访者表示有离职计划。SK 海力士正招聘逻辑设计与代工人才,薪酬差异可能影响三星存储、代工部门的协作。
2026-07-28

报道称,一家上海企业开始生产浸没式 DUV 光刻机,2026 年目标 5 台、次年 20 台。设备仍需客户验证,具体性能与制芯良率尚未公开。
2026-07-28

长鑫科技上市首日涨 466%,收盘市值约 3.3 万亿元。存储涨价推高业绩,但 HBM 量产、设备限制和估值溢价仍是挑战。
2026-07-28

SK 海力士通过美国存托凭证上市募资 265 亿美元,用于工厂、设备和封装扩产。HBM 需求旺盛、供应集中,但高份额不等于永久定价权,扩产仍要面对需求波动。
2026-07-27
双方签署合作意向书,涵盖下一代内存和最高 2GW 的 AI 数据中心计划。5000 亿美元是多年合作框架规模,采购金额、融资和排他条款尚未公开。
2026-07-27
三星与博通签署合作备忘录,预计五年规模超过 2000 亿美元。对正与三星洽谈的 Anthropic,产能、良率和供货优先级仍是待确认的问题。
2026-07-13

SambaNova 完成 F 轮首批融资,投后估值达 110 亿美元。摩根大通计划在自有数据中心部署其系统,推理芯片的竞争也转向成本和交付能力。
2026-07-12

美国调整阿联酋出口管制待遇,允许政府及指定企业在规定条件下接收先进芯片。规则保留最终用途限制,也引发利益冲突和监管透明度争议。
2026-07-12

SK 海力士通过美国存托凭证融资 265 亿美元,首日涨约 13%。HBM 需求推高利润,但扩产、竞争和客户支出仍会影响后续收益。
2026-06-30

据媒体报道,昆仑芯寻求 500 亿美元上市估值,并希望投资者承诺采购相当于认购额 3–7 倍的芯片。目标定价与正式交易条件仍待披露。
2026-07-02

Meta用自研芯片和CXL技术,把退役DDR4接入DDR5服务器。在论文测试的推荐系统参数服务中,所需服务器数量最多减少25%。
2026-07-01

Etched 宣布首款芯片流片成功,累计融资 8 亿美元。公司计划今夏交付首批推理机架,性能与量产能力仍待客户验证。
2026-07-25
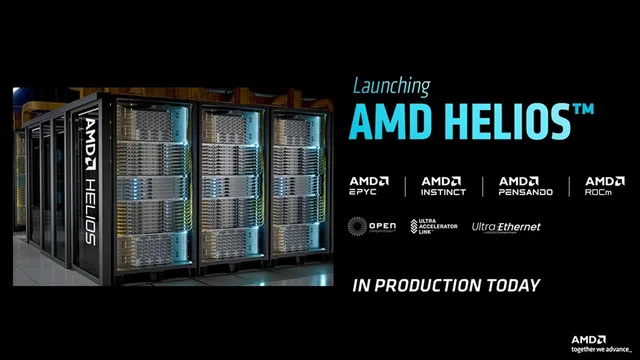
Helios将72颗GPU、CPU和网络整合进同一机架。三家客户的合作计划合计最高14GW,涵盖未来多代产品,实际性能与交付仍待验证。
2026-07-25

数据中心与AI业务收入增长59%。Intel毛利率改善,但托管股票的估值损失导致GAAP净亏损约110亿美元;代工仍主要服务内部产品。
2026-07-20

崔泰源称,外国政府开始为本国产业争取 AI 存储芯片供应。SK 海力士加快扩产,但新工厂需要时间,高价格也可能抑制客户需求。
2026-07-22

据报道,Google 的 Frozen v2 芯片拟固化 Gemini 的部分架构,最早 2028 年部署。6 至 10 倍能效仍是研发预期。
2026-07-21

台积电第二季度净利润约 7066 亿新台币,毛利率 67.7%。公司计划向亚利桑那追加 1000 亿美元投资,同时继续在台湾扩产。
2026-07-17

WAIC 展示配置包含16个机柜,华为公布其FP8算力为1 EFLOPS。满配方案规划连接8192张卡,实际任务表现、交付和价格仍待观察。
2026-07-16

三星与 SK 海力士计划各建两座新厂,SK、GS 和 Naver 扩建 AI 数据中心。企业主导的多年投资之外,政府还将配套电力、用水与机器人产业支持。
2026-07-15

6月营收创纪录,同比增长67.9%。AI订单带动先进制程与封装需求,7月16日财报将更新利润率、全年展望和扩产进度。
2026-07-12
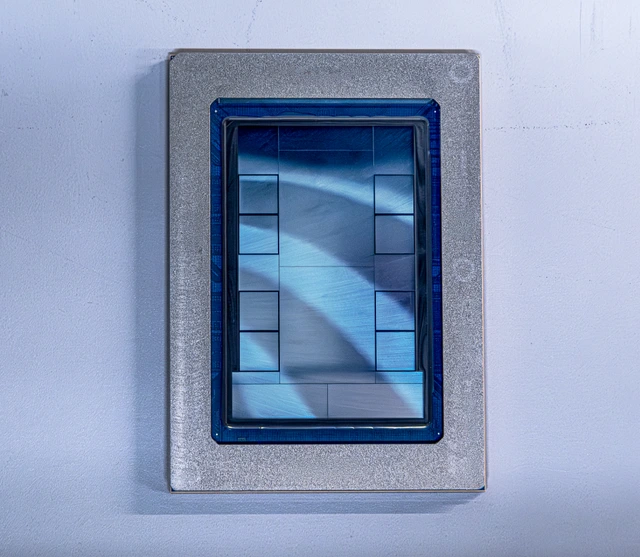
路透社称 Meta 计划 9 月量产新版 MTIA 芯片。公司公布的四代路线图逐步增加内存带宽、优化推理,并复用机架与软件来加快部署。
2026-07-12

路透社援引内部备忘录称,Meta 计划 9 月量产 Iris,并扩大芯片、内存和光纤采购。自研芯片将与外购 GPU 共同承担 AI 任务。
2026-07-11

费城半导体指数单周下跌 10.8%,三星利润创新高仍遭抛售。Meta 拟对外出售算力,加深了投资者对 AI 基建回报的分歧。
2026-06-24
据行业报道,台积电 2nm 晶圆报价约 3 万美元,其他先进制程也在涨价。客户能否消化成本,取决于芯片设计、议价能力与替代供应商的进展。
2026-06-20

集邦咨询预计,CPO/NPO 市场到 2030 年将超过 390 亿美元。厂商正把光学器件移近交换芯片,同时权衡功耗、维修和供应链成本。
2026-06-20

Nvidia 与 SK hynix 扩大合作,HBM 供给成为焦点。存储厂商调整产能,也给手机和电脑带来成本压力;缓解时间仍取决于扩产与需求。
2026-06-29

韩国公布芯片、数据中心与机器人投资计划,西南部拟建四座晶圆厂;长期投入能否兼顾产业回报与区域发展,仍取决于需求和配套建设。
2026-06-25

原告指控三家厂商借转向 HBM 协同缩减标准 DRAM 供给。同期媒体援引 Jefferies 预测,第三季合约价或环比涨 40%–50%。
2026-07-06
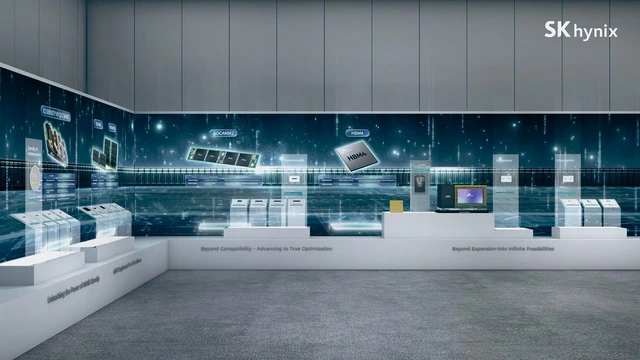
SK 海力士计划以存托凭证在纳斯达克交易,募集资金支持晶圆厂、封装及设备投入。AI 内存需求推动业绩,扩产周期、估值和诉讼风险仍需关注。
2026-05-21

机构估算英伟达新一代机架采购成本约 780 万美元,其中内存与存储支出约 200 万美元。具体配置和服务范围仍会影响价格。
2026-07-07

知情人士称,DeepSeek 的推理芯片项目启动约一年,仍处早期,正招聘工程师并洽谈合作。设计、先进制程与高带宽内存供给仍是落地难点。
2026-06-30

LongCat-2.0 总参数 1.6 万亿,美团称全流程使用国产算力。预览版已跻身 OpenRouter 调用量前三,官方成绩仍待独立验证。
2026-07-02
双方仍在初步讨论,2nm 是报道提及的方案。Anthropic 已招入芯片人才,同时强调现有硬件供应商仍是算力策略核心。
2026-06-25

高通计划用 HBC 缩短推理时的数据搬运路径。首款产品 AI250 预计 2027 年中送样,能效收益仍待实际负载验证。
2026-06-26
OpenAI 计划 7 月用 Cerebras 提供高速 Sol,初期面向选定客户。最高 750 Token/秒有望缩短生成内容的等待时间。
2026-06-24

媒体称字节跳动计划采购数百万颗 ASIC。高通借 Alphawave 补充互联和设计能力,交付进度与出口许可仍影响合作。
2026-06-29

媒体称昆仑芯拟以 500 亿美元估值赴港上市,并要求投资者作出芯片采购承诺。相关条件尚待确认,订单质量与独立客户需求成为关注点。
2026-06-29
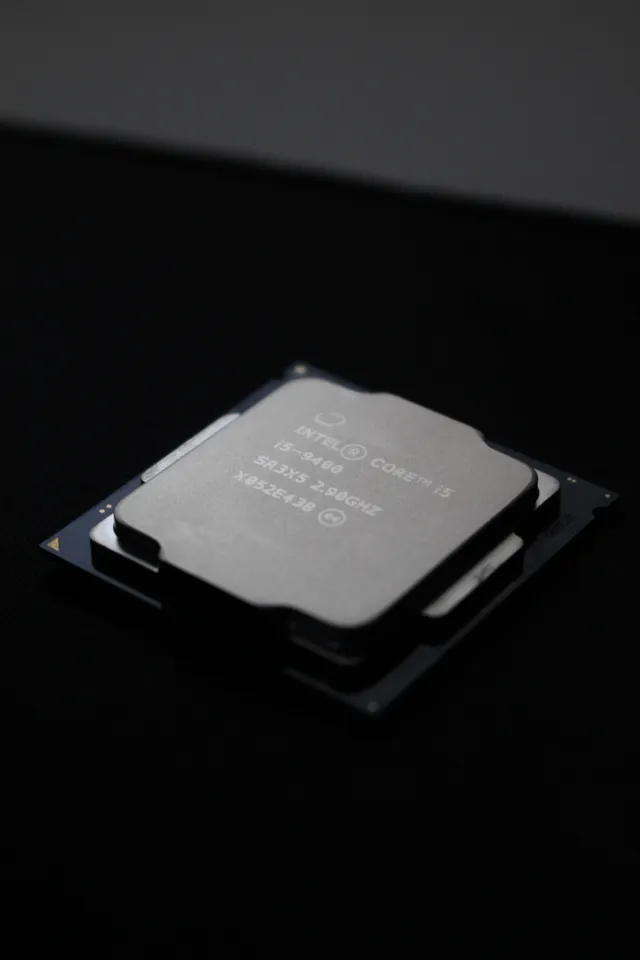
CoWoS 将计算芯片与高带宽内存集成,需求增长使封装产能持续紧张。台积电加快扩产,美国研发与量产项目的进度,也影响封装产能向台湾以外地区扩展。
2026-06-23

欧洲 23 国有 35 台采用英伟达技术的超算正在开发。Vera CPU 可独立部署或与 GPU 配合,单机架支持逾 2.25 万个并发 CPU 环境。
2026-06-26

OpenAI 与 Broadcom 展示 Jalapeño 推理芯片,工程样品已在实验室运行。公司称早期能效测试有优势,完整性能报告仍待公布。
2026-06-26
苹果上调多款 Mac 与 iPad 价格,Xbox 宣布 8 月再次涨价。AI 需求增加了存储芯片供应压力,美光同期收入大幅增长。
2026-06-18

陈立武认为,Agent 推理需要 CPU、内存、互联与电力共同支撑。Intel 正用 Xeon 6+、18A 制程和机架合作争取相关业务。
2026-06-16
Reality Elite 提升头显与眼镜的本地 AI 处理能力,START 组合硬件、软件与制造资源。高通同时透露,正在推进 40 多项可穿戴设备设计。
2026-06-18

Peter DeSantis 确认外销谈判,尚未披露买方。若交易推进,AWS 将在云服务之外直接供应芯片,客户还需评估软件迁移、机架部署和运维成本。
2026-06-26
AWS 正洽谈将自研 AI 芯片卖给第三方数据中心。若外销落地,竞争将从云服务延伸至硬件交付,软件迁移成本仍是客户的重要考量。
2026-06-16

高通发布 Snapdragon Reality Elite 和 START,分别增强设备端 AI 能力、帮助品牌开发智能眼镜。CEO 安蒙称,公司正在推进 40 多款不同形态的 AI 可穿戴设计。
2026-06-19
美国商务部长对 ASML 的 EUV 设备去向提出疑问,ASML 否认向中国交付过 EUV 整机及专用部件,相关证据尚未公开。
2026-06-25

Groq 完成 6.5 亿美元融资,计划扩建推理云并补充管理团队。此前 Nvidia 获得其非排他技术授权,创始人等高管加入 Nvidia。
2026-06-23

Project Suncatcher 探索利用轨道太阳能运行 AI 计算,已做光通信和辐射测试。81 颗卫星是模拟配置,散热、可靠性和发射成本仍待验证。
2026-06-23
ACE 为两家厂商的 CPU 定义统一矩阵加速方式,特定运算的计算密度达 AVX10 的 16 倍。实际速度仍取决于硬件和软件,具体产品尚未公布。
2026-06-20

AI 推理和智能体工作增加了 CPU、网络与电力管理需求。Computex 上的新方案展示了硬件分工的变化,实际效果还要看系统成本和交付。
阿里把芯片、Agent 与 20GW 云容量绑在一起,兑现先看供给
2026-09-22