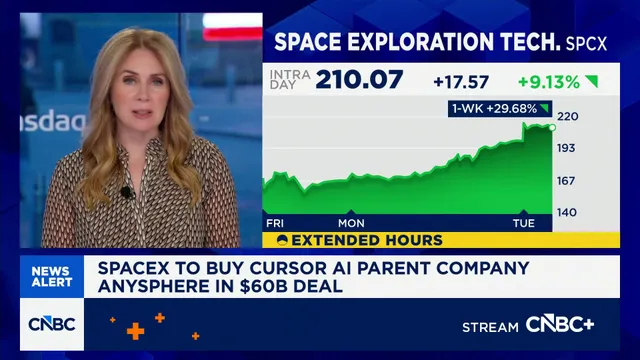
6 月 16 日,刚在 Nasdaq 上市四天的 SpaceX 签署协议,拟以 600 亿美元全股票交易收购 AI 编程工具 Cursor 的母公司 Anysphere。按当时披露,交易预计于第三季度完成,仍需满足监管批准等交割条件。媒体将其列为风险投资支持的初创公司中规模最大的收购交易之一。交易宣布当天,SpaceX 股价一度上涨约 16%,市值一度超过 Amazon 和 Microsoft。
交易另一端是四位 20 多岁的 MIT 同学。他们在 2022 年创立公司,不到四年便迎来这一报价。按 Observer 报道的每人约 4.5% 持股比例估算,每人的股权对应约 27 亿美元交易价值,实际持股价值还会随交割安排及 SpaceX 股价变化。
四人的经历呈现了这家公司的几种选择:围绕专业开发者反复试验产品、应对模型公司的直接竞争,以及在扩大业务之外投入 AI 安全研究。其中一位创始人在收购协议签署前已离开公司。
Michael Truell:通过工作试用招人,应对模型公司的竞争
Michael Truell,25 岁,现任 Cursor CEO。纽约 Horace Mann School 毕业,2018 年进入 MIT,曾实习于 Two Sigma、Google 和 Octant,2021 年从 MIT 辍学。2020 年获得 Neo Scholar 称号——评审 Ali Partovi 在他的名字旁画了一个星号加圆圈,意思是「不管他做什么项目,我都会投」。
Truell 在 Y Combinator 的 AI 创业学校演讲中回忆,团队在创业时判断,未来五年编程方式会显著改变,软件开发将越来越多地经由模型完成。他认为,当时同行对这一变化的重视还不够。
Truell 对招聘设有较高要求。据 Business Insider 报道,候选人可能需要经历长达数周的工作试用,才能拿到 offer。实际协作让公司有机会观察候选人的工作方式,也要求应聘者投入更多时间。
2026 年初,Anthropic 的 Claude Code 开始对 Cursor 构成直接竞争压力。Business Insider 报道称,Truell 在公司内部宣布了「紧急状态」。同年,Cursor 与 SpaceX/xAI 的合作逐步从技术合作推进到收购协议,模型供应商同时也是竞争对手的关系成为交易背景之一。
Aman Sanger:通过大量失败实验改进产品
Aman Sanger 与 Truell 同毕业于 Horace Mann School,两人早在高中就已相识。MIT 期间他同时在 Google 和对冲基金巨头 Bridgewater Associates 实习。他同样在 2020 年获得 Neo Scholar 称号。
Sanger 负责 Cursor 的产品运营,他对创业的理解带有明显的实验主义色彩。在接受投资人 Rajan Anandan 采访时,他说:「你在产品中看到的每一样东西,背后都有十个失败的实验。」对一家四年内从零增长到年化收入 40 亿美元的公司而言,这句话概括了其产品迭代的密度。
Sanger 14 岁开始编程。Cursor 的核心用户是专业软件工程师,创始团队自己的编程经验,让他们更容易发现开发中的不便。这提供了产品试验的起点,但企业用户的权限、协作和部署需求,还需要在实际使用中不断验证。
Sualeh Asif:从计算机研究走向编码产品
Sualeh Asif 来自巴基斯坦,毕业于该国的精英预科学校 Nixor College,以年级第一的身份进入 MIT。他在 MIT 的 Supertech Lab 和 CSAIL 担任研究助理,这段经历为 Cursor 的技术方向提供了学术基础。
2025 年,Asif 在与 AI 研究者 Lukas Biewald 的对话中预计,未来一到两年人们写代码的方式会发生变化。到 2026 年中,媒体报道 Cursor 的年化收入已达约 40 亿美元;Observer 援引其企业页面称,64% 的 Fortune 500 公司采用了 Cursor。Gartner 也将其与 OpenAI、Anthropic 和 GitHub 并列为企业编码工具领导者。
这些商业进展显示了企业对 AI 编程工具的需求。至于开发流程改变了多少,还需要结合开发者实际承担的工作来观察。
Arvid Lunnemark:离开 Cursor,转做 AI 安全研究
26 岁的 Arvid Lunnemark 已经离开 Cursor。这位瑞典人从 Malmö Borgarskola 高中毕业后进入 MIT,曾在 QuantCo、Stripe 和量化交易公司 Jane Street 工作。2025 年 10 月,他宣布离职,创办了一家名为 Integrous Research 的 AI 安全公司。
他的新公司将保护超级智能时代的个人自由列为研究目标,并担心若等到超级智能能够代人完成安全研究时,准备工作可能已经太迟。
据报道,Lunnemark 保留了创始股份。沿用每人约 4.5% 的持股估算,他的股份在这项交易中同样对应约 27 亿美元价值。因此,离开日常经营并不意味着退出公司的财务回报。
从 40 万美元早期融资,到年化收入约 40 亿美元
四个人在 2022 年初创立 Anysphere 时,首轮 Pre-Seed 融资金额为 40 万美元。此后,公司披露及媒体报道中的年化收入快速增长;年化收入按某一时点的业务规模推算,并不等于全年已经取得的收入:
- 2025 年 1 月:年化收入突破 1 亿美元
- 2025 年 6 月:年化收入达到 5 亿美元
- 2025 年 11 月:年化收入突破 10 亿美元,估值 293 亿美元
- 2026 年 2 月:年化收入达到 20 亿美元
- 2026 年 6 月:年化收入达到约 40 亿美元
2025 年一年内,Cursor 完成了三轮融资,累计募资约 33 亿美元,估值从约 25 亿美元升至 293 亿美元。
2026 年 4 月,媒体报道 Cursor 正以 500 亿美元估值洽谈一轮 20 亿美元融资,参与方包括 a16z、Nvidia 和 Thrive Capital。SpaceX 随后提出的收购估值为 600 亿美元。Quartz 报道,在此之前 Microsoft 曾研究过收购可能性但未提交正式报价,Cursor 还两次拒绝了 OpenAI 的收购提议。
SpaceX 看重的,还有开发者的日常使用入口
对四位创始人而言,全股票交易意味着交割时以所持 Cursor 股份换取 SpaceX A 类普通股。SpaceX 的申报文件规定,换股价格以交割前七个交易日的成交量加权平均收盘价计算。上市公司股票有公开市场价格,但能否出售还取决于适用的锁定、登记等安排。
对 AI 行业而言,这笔报价体现了开发者产品的商业价值。Cursor 长期使用 Anthropic 和 OpenAI 的模型,也需要管理 API 成本与订阅收入之间的关系。通过把模型能力接入编辑器、终端和 Git 提交等日常工作,Cursor 积累了开发者使用习惯和企业客户关系。对收购方来说,这些关系可以缩短新模型进入实际工作场景的路径。
Cursor 同时在扩大自有模型训练。公司在 4 月合作公告中已回顾 Composer、Composer 1.5 和 Composer 2 的进展,并称算力限制了进一步训练,将利用 Colossus 扩大训练规模。开发者产品和模型能力,都是这项合作要继续投入的业务。
收购之后,多模型选择与产品独立性能否延续
收购协议尚未完成交割,产品整合方式也仍待明确。Cursor 的卖点之一是多模型选择,用户可以使用 Anthropic 的 Claude、OpenAI 的 GPT 或 Cursor 自研的 Composer。加入 SpaceX 后,这种选择会如何延续,Grok 与其他模型各自承担哪些任务,都会影响开发者的使用体验。
按媒体估计的 a16z 约 10%、Thrive Capital 约 7% 持股比例计算,两者股份分别对应约 60 亿美元和 42 亿美元交易价值。这些数字反映持股估值,最终回报还取决于投资成本、交割及后续出售安排。参与 40 万美元 Pre-Seed 轮的 Neo,也可能从公司的估值增长中受益。
Lunnemark 则已将工作重点转向 AI 安全。其余创始人继续扩大编码产品业务,他选择另建研究团队,回应自己对超级智能的担忧。
四位 MIT 同学用不到四年将公司发展到 600 亿美元收购报价。接下来的考验是,在获得更多算力支持的同时,Cursor 能否保持产品体验、模型选择和开发者信任。收购价格已经确定了交易的规模,交割和整合结果仍需后续验证。