AGIBOT World Challenge 2026:具身智能竞赛从仿真走向真实机器人闭环验证,vivo PrismBot 夺魁
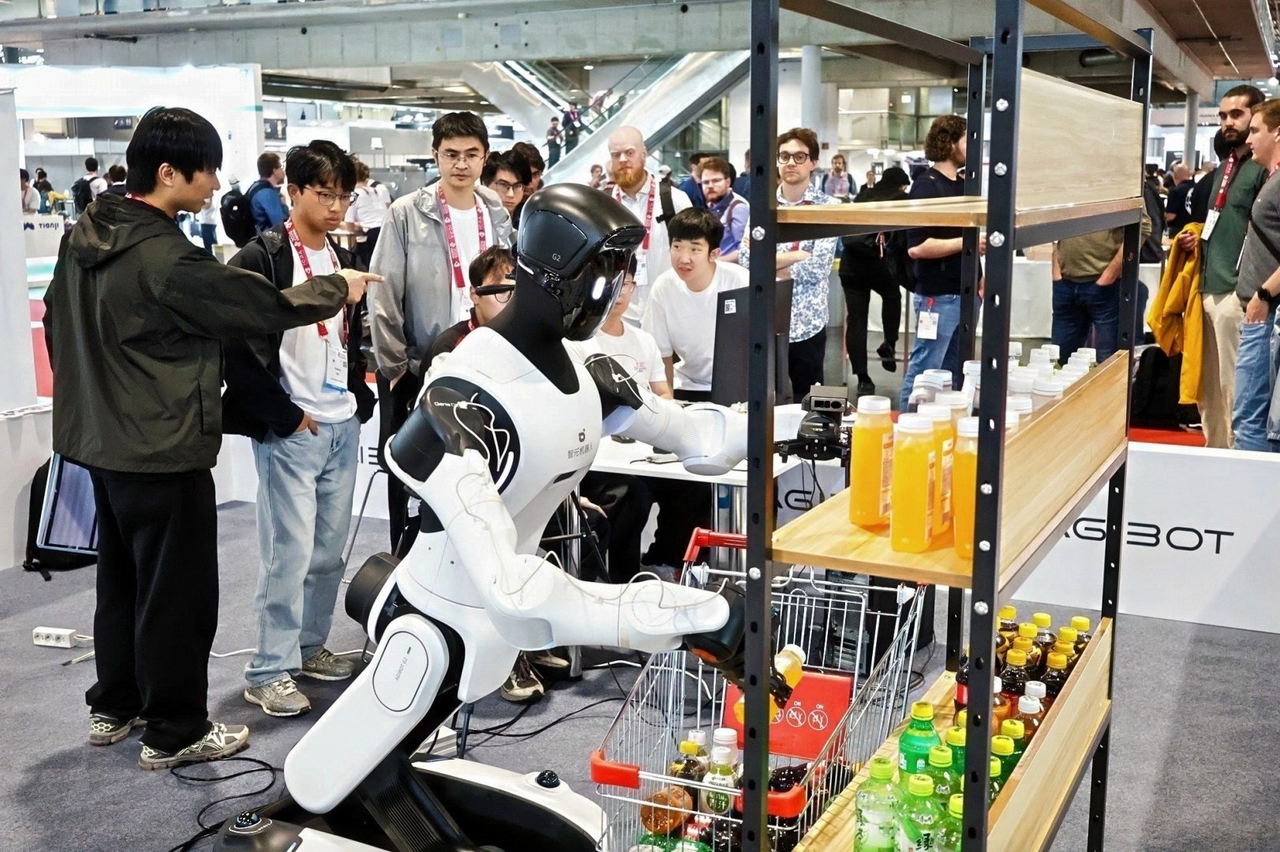
- 6月5日维也纳ICRA 2026期间,智元机器人(AGIBOT)举办第二届AGIBOT World Challenge,吸引来自27个国家的526支研究与企业团队参赛,涵盖中科院、清华、中科大、UCSD、阿里、vivo、高德等机构。赛事于6月7日前后集中报道。
- 双赛道设计:**Reasoning to Action(R2A)**赛道评估从环境理解、任务规划到物理执行的完整链路——在2025年Manipulation赛道基础上新增推理环节,使用AGIBOT WORLD开源数据集训练,通过Genie Sim 3.0自动化评测,覆盖语言理解、空间推理、原子技能、扰动适应和zero-shot迁移;**World Model(WM)**赛道聚焦物理世界预测与交互建模,引入物体掉落、抓取失败等非理想物理交互场景,更贴近真实部署条件。
- 关键转变:从仿真分数到真实机器人闭环验证。决赛阶段,入围团队在AGIBOT G2人形机器人上完成真实任务,评分体系将机器人稳定性、物理世界适应性和长程任务可靠性置于核心——这与当前行业主流仅依赖仿真benchmark的做法形成鲜明对比。AGIBOT同步开源全栈工具链(AGIBOT WORLD数据集 + Genie Sim 3.0 + G2机器人平台)。
- 赛果:R2A赛道冠军为vivo PrismBot,亚军为上海RoboParty的RP-VLA,季军为GreenVLA。WM赛道冠军为中科院自动化所+高德CV Lab联合团队NeoVerse-ABot,亚军为中科院工业人工智能研究所PAI@IAII,季军为中科大Loop团队。此外,AGIBOT与Dexmal联合推出真实超市场景benchmark,要求模型端到端完成自主导航、商品抓取、运输和放置。
- 可复现性:AGIBOT WORLD数据集与Genie Sim Benchmark已公开,支持标准化指标、自动化评测和仿真-实物可对比结果;AGIBOT计划推出在线仿真排行榜。
- 行业意义:该赛事标志着具身智能评测正从"刷榜仿真分数"进入"真实机器人部署就绪度验证"阶段。超过100支队伍超越官方baseline,反映出全球范围内具身AI研发正在加速从算法突破转向系统落地。
AGIBOT官网(https://www.agibot.com/article/231/detail/73.html) / The Robot Report(
https://www.therobotreport.com)
Fortune/AP深度分析:中国人形机器人占全球出货量85%,但多数仍"表演性强于功能性"
- 6月6日,Fortune与AP联合发表中国机器人产业深度报道,揭示了当前行业的核心矛盾:量已领先,质仍不足。
- 出货数据:2025年全球人形机器人出货超13,000台,其中AGIBOT和宇树科技(Unitree)各出货超5,000台,而美国Figure AI和Tesla各仅数百台或更少。Barclays报告显示中国人形机器人占全球约85%份额。Morgan Stanley预计2026年中国出货量将翻倍至约28,000台,Omdia预测2030年代初年出货量可突破100万台。
- 商业化现实:Matrix Robotics(上海)的MATRIX-3定价约$99,000/台,已获约1,000台订单(咖啡连锁、酒店等),但仅交付数百台;EngineAI(深圳)全尺寸人形机器人基础版定价18万元(约$26,600),定位安保和导览,但下一步才进入"更真实的场景"。
- 专家警示:New America智库高级研究员Samm Sacks指出"大多数人形机器人仍是表演性的而非功能性的,难以在混乱、不可预测的环境中工作"。戈壁创投Chibo Tang直言"没有需求和规模,企业无法真正进入量产"。2025年中国工信部甚至公开警告行业泡沫风险,指出商业化与应用滞后于产能。
- 成本曲线:Morgan Stanley估计人形机器人均价已从2025年的$46,000下降,部分中国机型低于$6,000,预计到2050年均价可降至约$21,000。宇树科技2025年营收约17亿元(约$2.5亿),盈利超2.78亿元。
- 中美分化:美国在"大脑"(高算力AI)方面领先,但中国在量产能力、硬件供应链和训练数据采集方面占优。超过40个国家资助的机器人训练中心已在中国运营。
Fortune / AP News(https://fortune.com/2026/06/06/chinese-humanoid-robots-global-market-sales-performative-functional)
全球机器人初创公司2026年已融资$230亿,逼近2025全年总额
- 据PitchBook数据,2026年全球机器人初创公司已融资超过$230亿,逼近2025全年$260亿,从2019年的$40亿增长近6倍。按当前速度,2026年全年有望突破$300亿。
- 驱动因素:NVIDIA(GTC Taipei发布Unitree H2 Plus参考设计)、OpenAI(Sam Altman宣布机器人是"下一个前沿"并启动招聘)、Meta(收购Assured Robot Intelligence并入Superintelligence Labs)、Tesla(Optimus目标2027年上市)——所有AI巨头均将人形机器人视为下一增长极。
- 商业合同替代试点:Figure AI(估值$390亿)与Catalyst Brands(JCPenney母公司)签署商业部署合同;Agility Robotics的Digit已在Amazon、GXO等仓库实际运行;Hyundai旗下Boston Dynamics计划2028年前在工厂部署数万台Atlas。行业正从试点走向付费客户。
- 行业意义:资金、人才和客户合同三要素首次同步加速,具身智能正从"永远差五年"进入真正的资本密集型竞赛阶段。
Briefs Finance(https://www.briefs.co/news/robotics-startups-raised-23-billion-in-2026-closing-in-on-all-of-2025)
白宫签署AI网络安全行政令:建立"前沿模型"审查框架与AI网络安全清算中心

- 6月2日,特朗普签署《促进先进人工智能创新与安全》行政令,虽不直接针对机器人,但其"前沿模型"定义和网络安全框架将直接影响具身智能企业(尤其是依赖云端VLA模型的厂商)的产品上市路径。
- 核心条款:要求CISA在30天内发布约束性操作指令,保护联邦民用信息系统;财政部牵头建立AI网络安全清算中心(与NSA、CISA协作),负责协调漏洞扫描、验证和修复;司法部长优先追究利用AI非法入侵计算机系统的刑事责任;联邦机构需确定"前沿模型"阈值标准。
- 对具身智能的影响:该行政令延续了特朗普政府"重安全轻监管"的AI政策基调。人形机器人厂商(尤其是Figure、Tesla Optimus等在美部署的企业)将面临"前沿模型"认定门槛的不确定性——一旦模型被纳入审查范围,将触发额外的网络安全合规成本。配合此前12月签发的联邦先占州AI监管行政令,美国AI/机器人联邦监管框架正在加速成型,但"自愿协作"为主的设计意味着实际约束力取决于后续机构执行细则。
- 政策连续性:该行政令与6月4日公布的《伟大美国AI法案》讨论稿(联邦先占州法三年)形成呼应。但对于正冲刺量产的具身智能企业而言,联邦框架的渐进式推进意味着短期内仍以州级监管为主要不确定性来源。
White House(https://www.whitehouse.gov/presidential-actions/2026/06/promoting-advanced-artificial-intelligence-innovation-and-security) / Federal News Network(
https://federalnewsnetwork.com/cybersecurity/2026/06/ai-executive-order-sets-stage-for-new-cybersecurity-directives)